E65 等待闪电的长夜里,普通人该怎么和 A 股过日子?投资ABC

E65 等待闪电的长夜里,普通人该怎么和 A 股过日子?

66分钟 ·
播放数33112
·
评论数192

📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。

刚开始接触投资时,我读了很多海外作家写的畅销书,也从中接触到不少重要的投资理念。但读着读着,我渐渐产生了一种说不清的错位感。

因为书里的许多理论和实践,大多来自美股或其他成熟市场。当我试着用它们理解中国市场时,即便知道金融市场存在一些坚实而普世的规律,我还是会听到另一种声音,「中国市场不一样,你们那套经验,到这里没用。」

所以我常常会想,从其他市场总结出来的经验,真的可以原封不动地运用在中国吗?

因为不同的环境会塑造人的行为,不同的市场也会影响投资者的经验和选择。就像生活在海边的人熟悉潮汐,驾船捕鱼得心应手;生活在高原的人,则更懂得如何应对寒冷和低氧。两边都有各自的生存智慧,但如果拿着一本《海边生存手册》去高原生活,难免会有些水土不服。

直到前段时间,有知有行的数据负责人金栋和陈鹏博士告诉我,他们最近重新研究了中国市场,并把它和美股以及其他成熟市场放在一起比较,试着用数据尽可能客观地呈现这个市场的特征。

听到这个研究时,我瞬间眼前一亮。因为作为一个中国投资者,我们始终有几个绕不开的问题:中国市场究竟特不特殊?它和其他市场相比,哪些规律是相通的,哪些地方又呈现出自己的特点?更重要的是,当我们了解这个市场后,能否根据这些特征,找到更适合自己的参与方式,获得更好的投资体验?

本期节目,我们将围绕着这些话题展开,希望你会喜欢。

🔗 官方地址

欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。

🎙️ 本期嘉宾

陈金栋:有知有行数据负责人。

陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。

⏳ 时间戳

03:15 在高原吃下一块糖油混合物后,我明白,投资者是市场的反应器

06:25 幸存者偏差:如今一枝独秀的美股,在 1990 年却未必能被选为头号种子

10:56 「我一直以为,接近 10% 的收益,是市场每年都承诺给我的」

19:09 「其实 A 股有超过一半的时间在上涨」「啊?可我总感觉自己一直陷在熊市里」

30:13 漫漫长夜后,闪电降临,那时你最好在场 ⚡️

41:41 一次次深跌与漫长回本后,两个刻进投资决策的问题:收益多少;还能不能买

43:48 了解 A 股个性后,我们该如何与它更好相处 ——

🔍 猜你想看

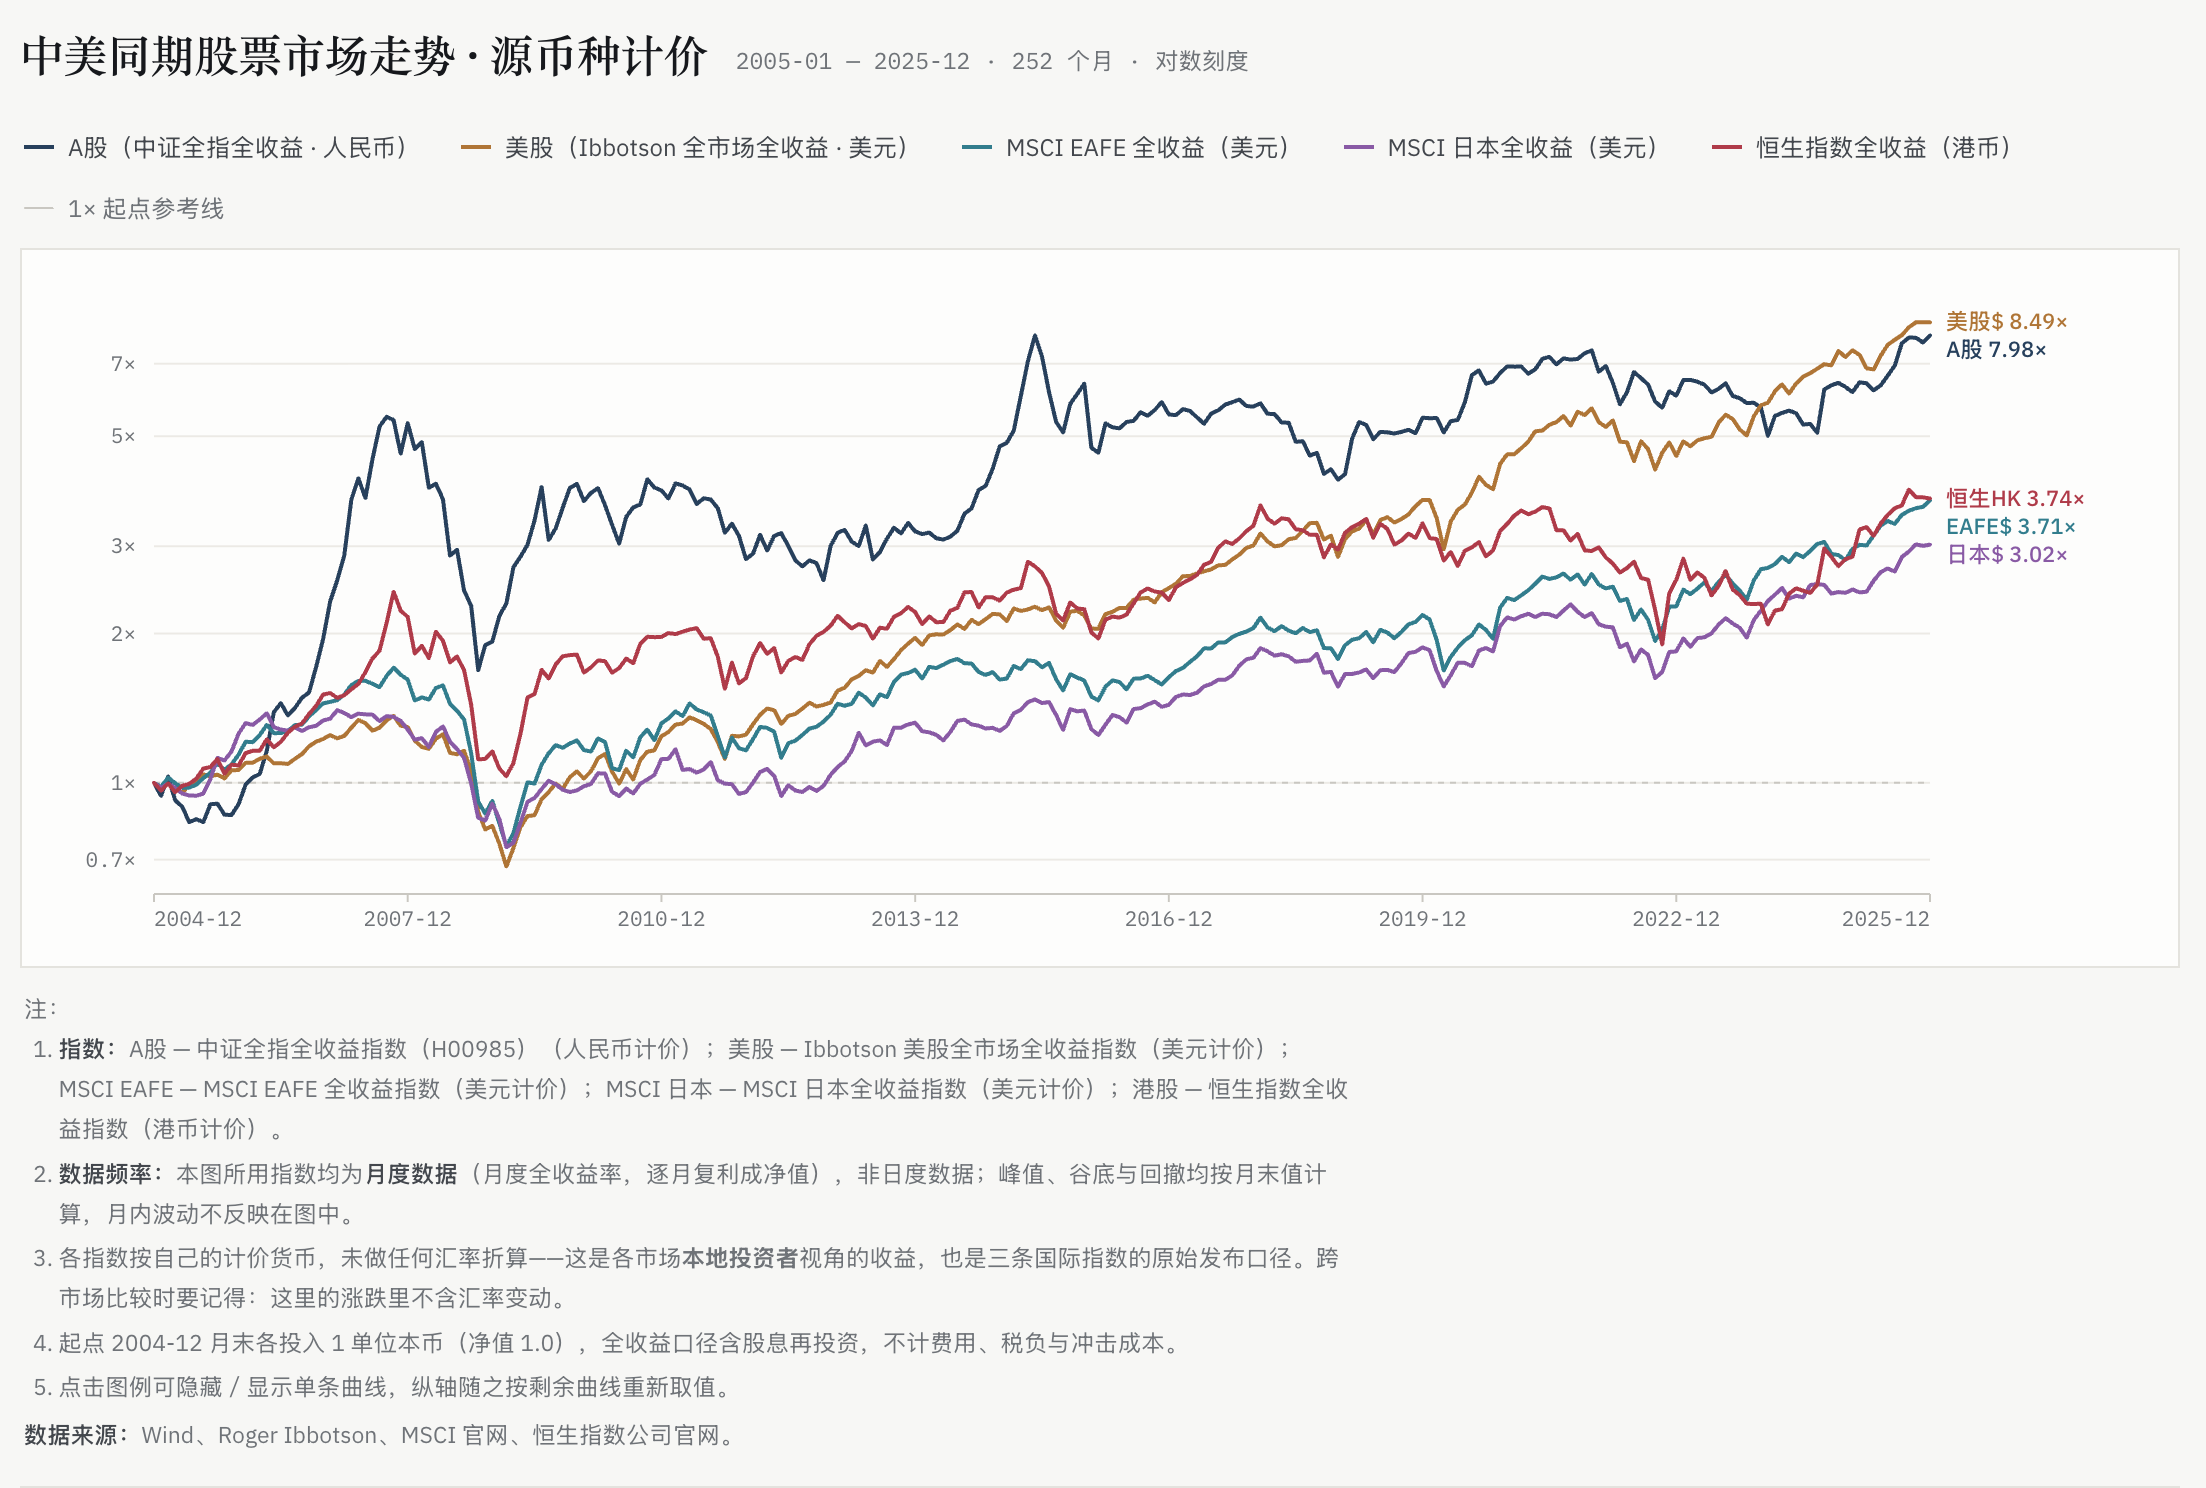
11:20 过去 21 年,A股与美股、MSCI EAFE、日本及恒生市场的全收益走势对比。
图表来源:有知有行

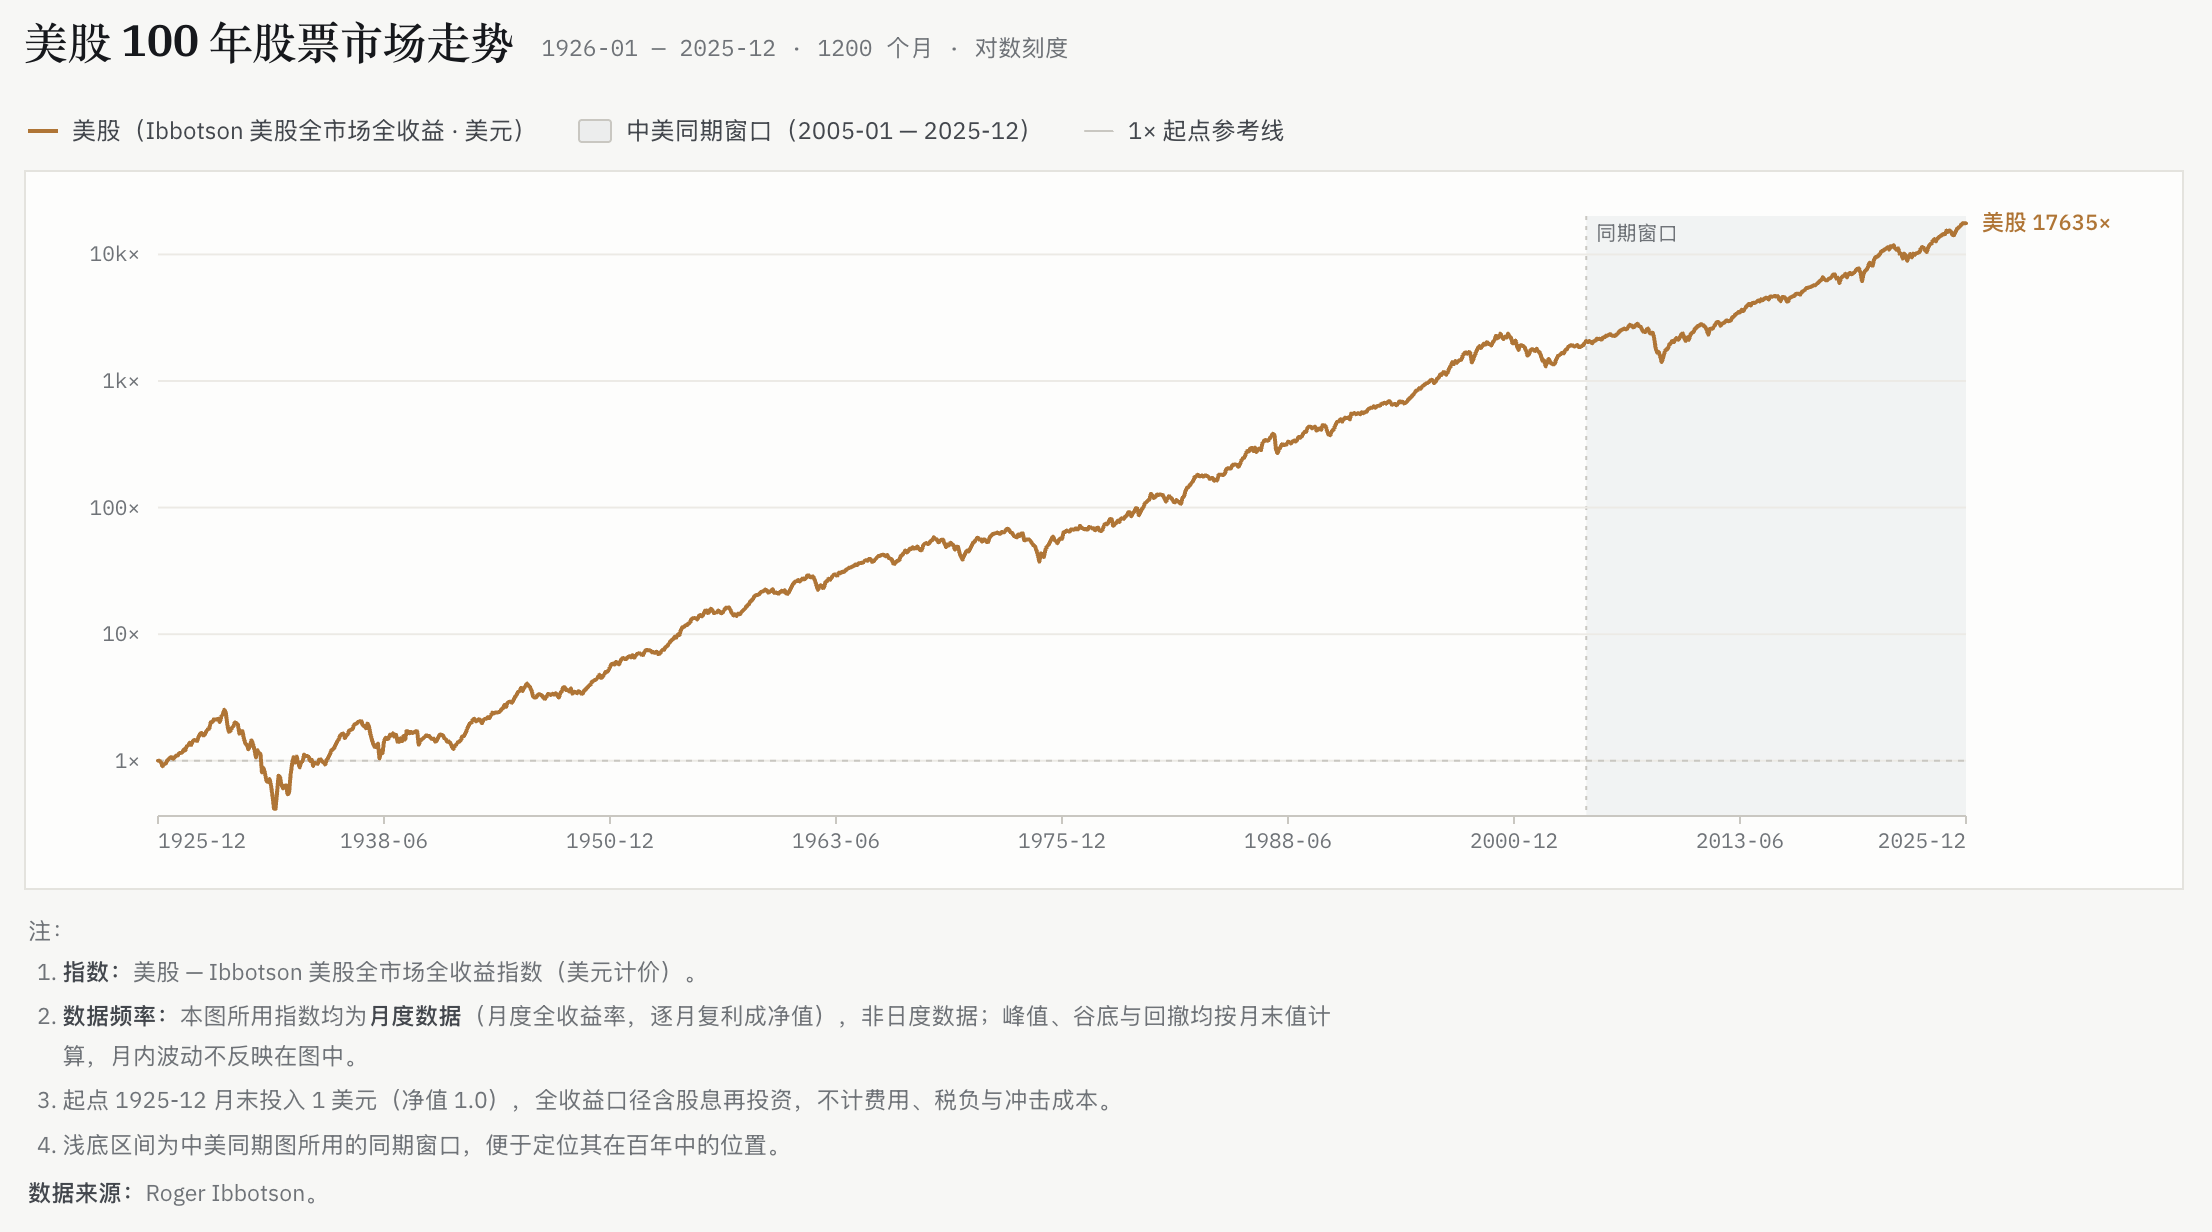
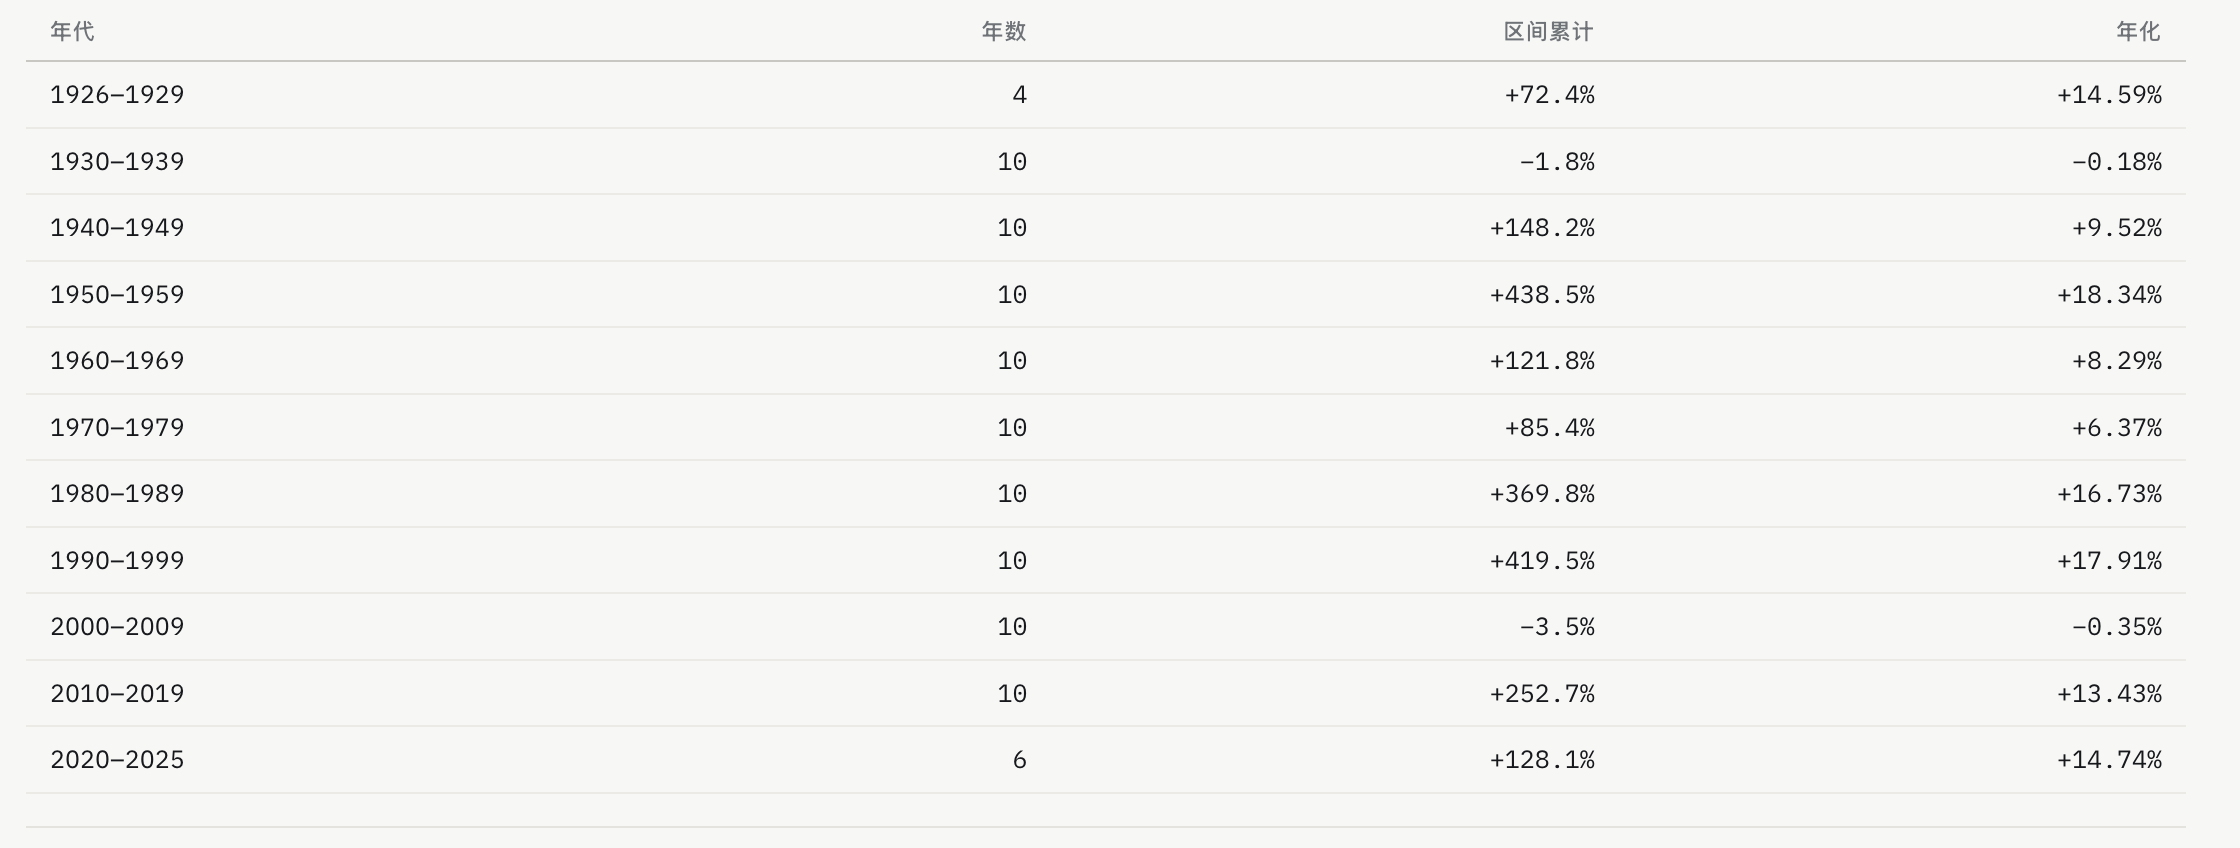
13:32 美国市场过去 100 年在不同年代的收益差异显著,比如 2000 — 2009 年的年化收益率为 -0.35%,2010 — 2019 年则达到 13.43%,2020 — 2025 年为 14.74%,2010 年以来处于历史上表现较好的阶段。这说明,在 10 年左右的时间尺度上,市场表现可能存在较大差异,这种现象并非只存在某个特定的市场。
图表来源:有知有行

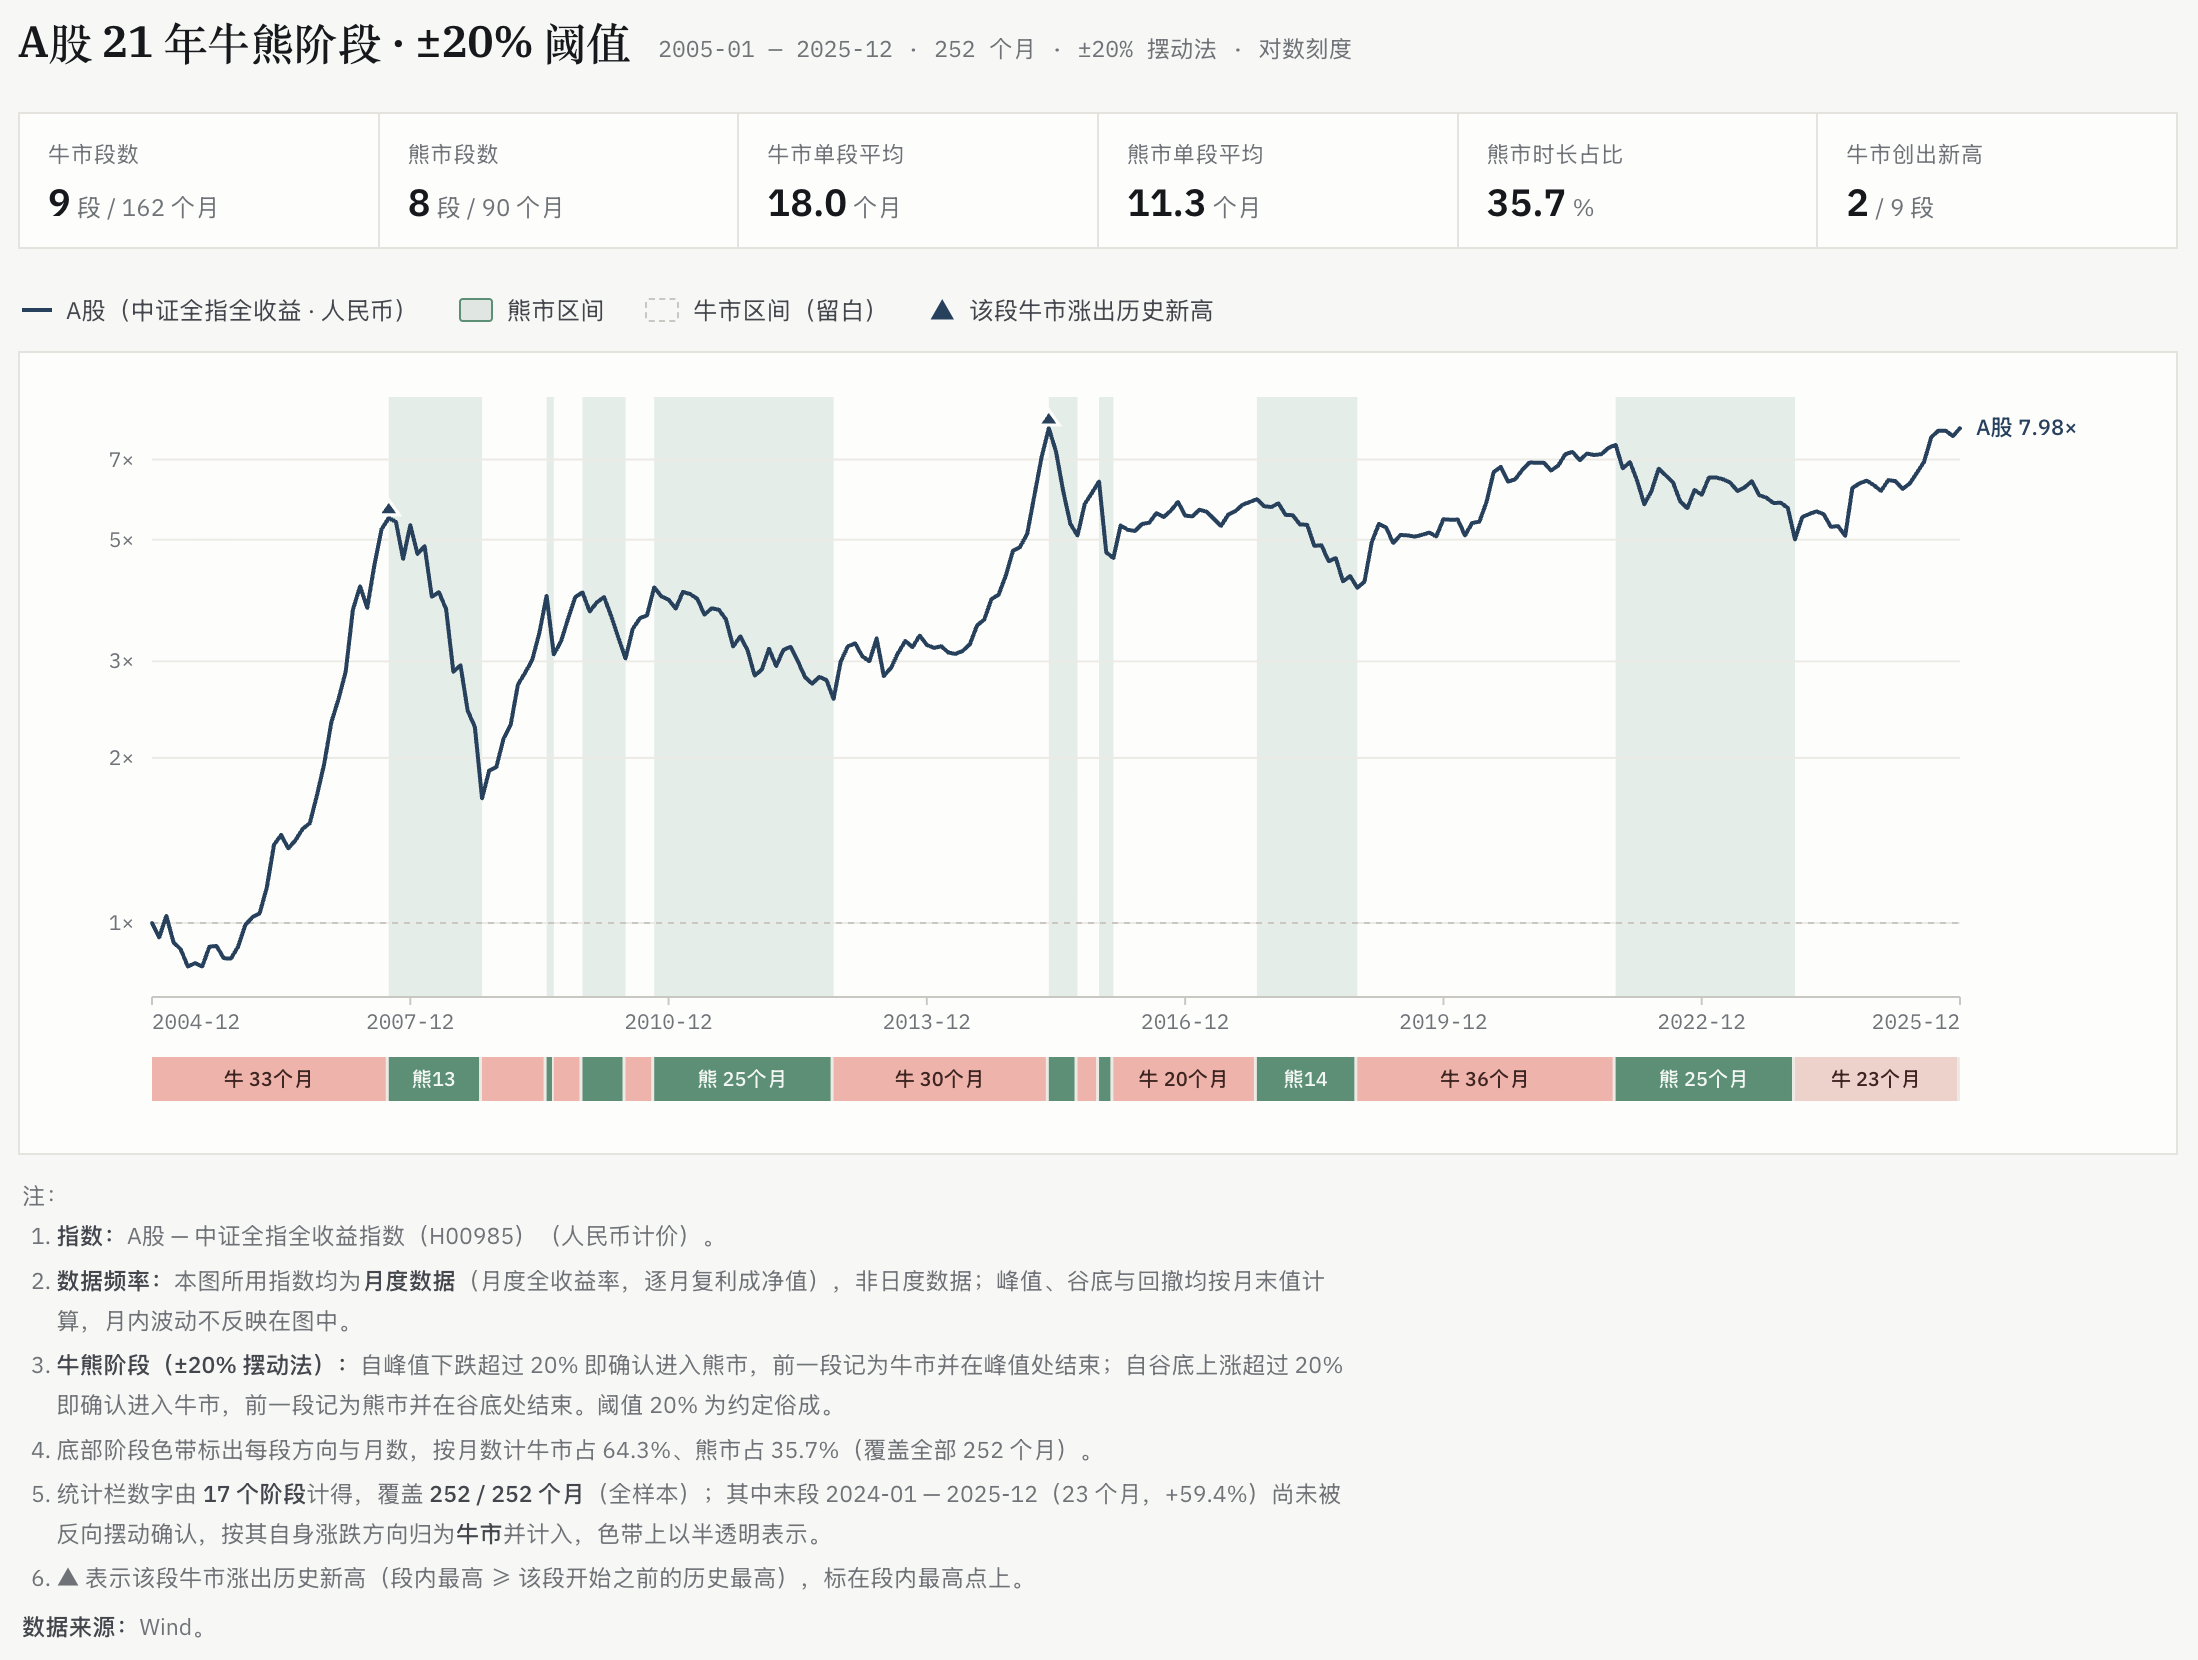
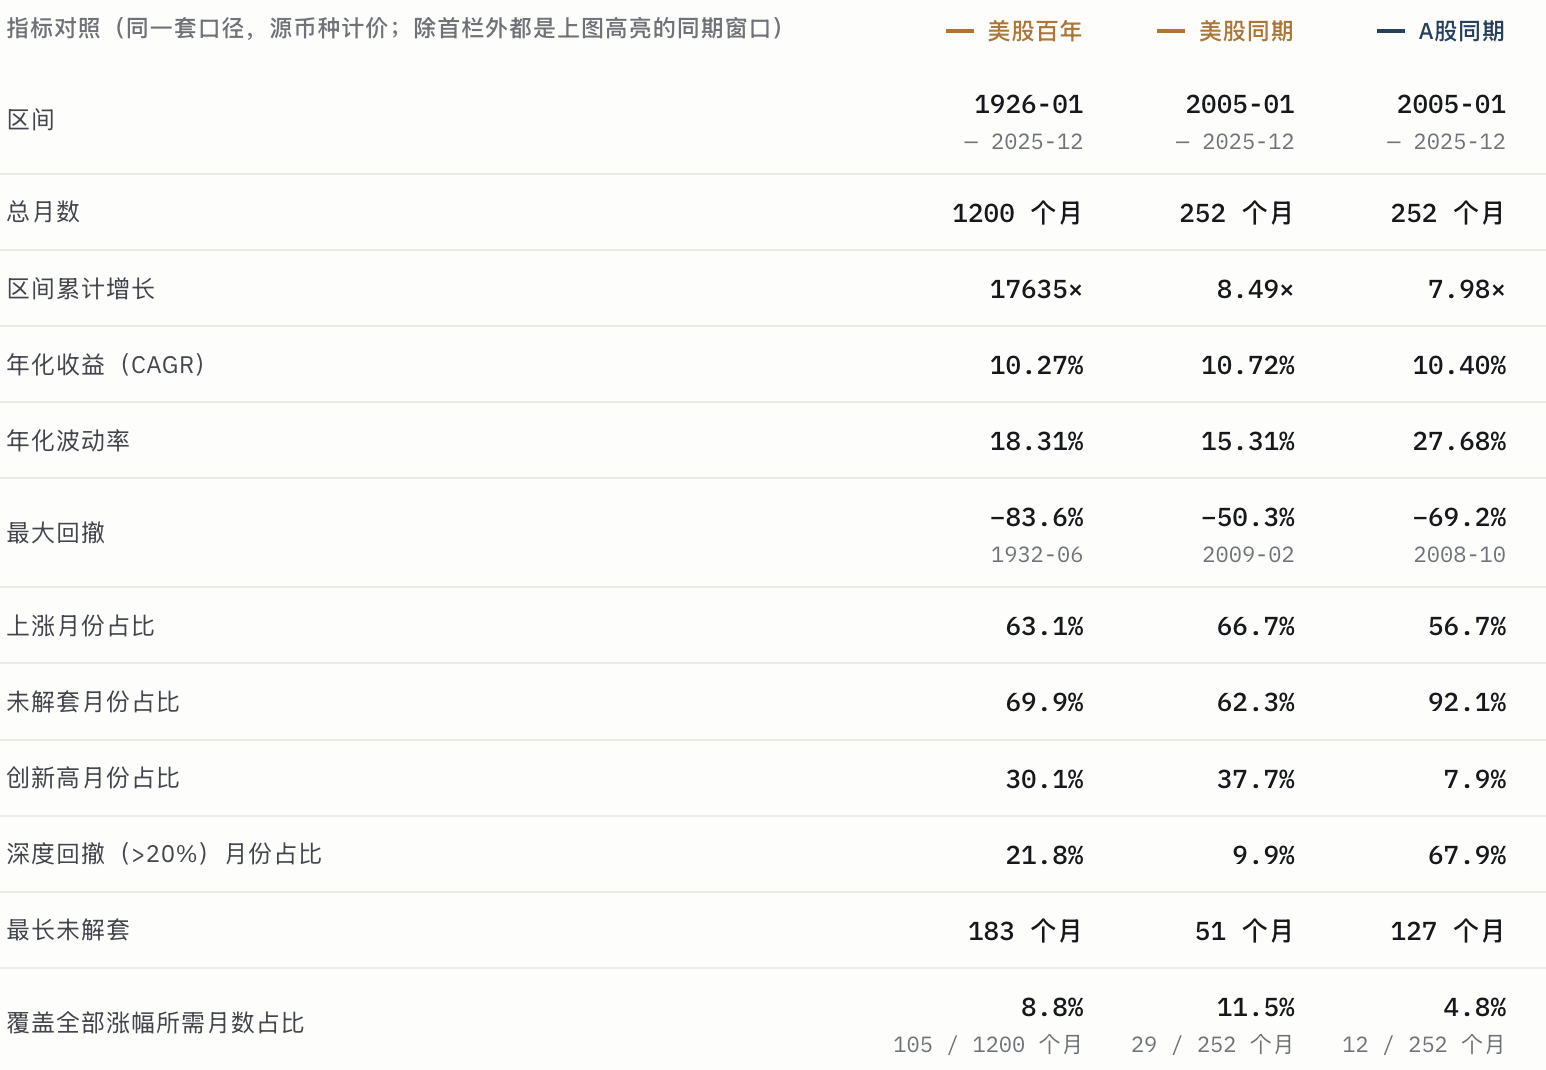
20:33 过去 21 年,A 股年化收益为 10.40%,与同期美股的 10.72% 接近,但年化波动率更高,最大回撤为 -69.2%。虽然 56.7% 的月份上涨,但 92.1% 的月份都处在此前历史高点之下,其中最长一次持续 127 个月。与同期美股相比,A 股单段牛市持续时间相对较短,表现最好的 12 个月即可覆盖全阶段涨幅。这些特征也能帮助我们理解,为什么部分 A 股投资者会有「牛短熊长」的感受。
图表来源:有知有行

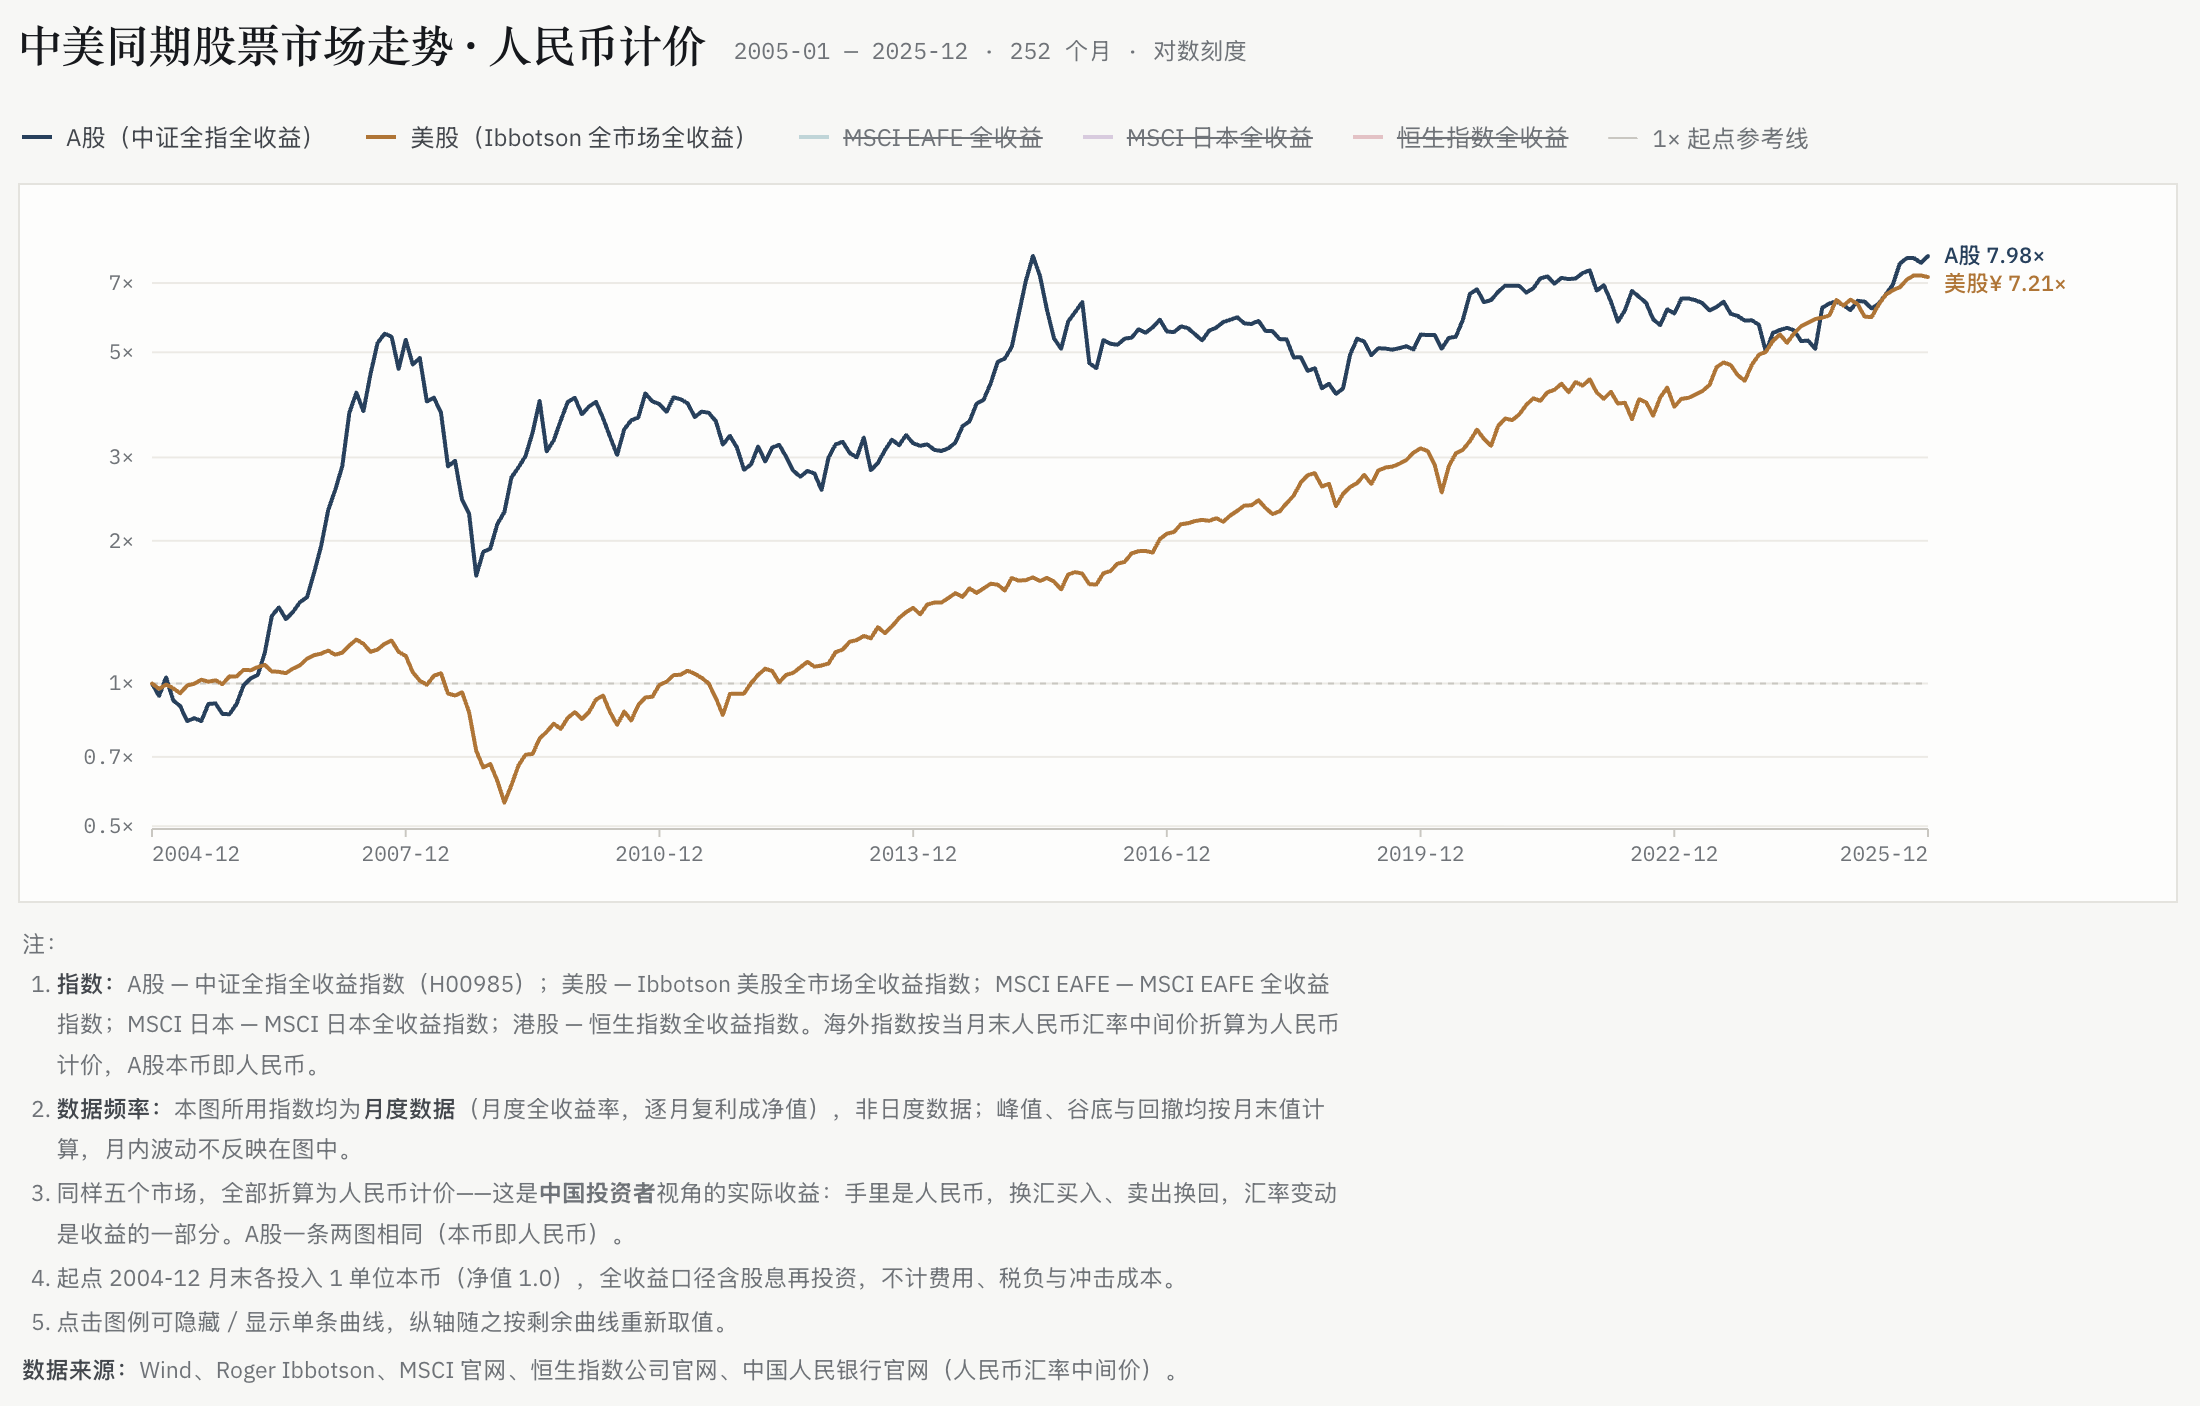
36:16 过去 21 年,美股按美元计价的年化收益为 10.72%,但折算成人民币后为 9.86%。因此,对中国投资者而言,汇率变化也是配置海外资产时需要考虑的一项不确定性。
图表来源:有知有行

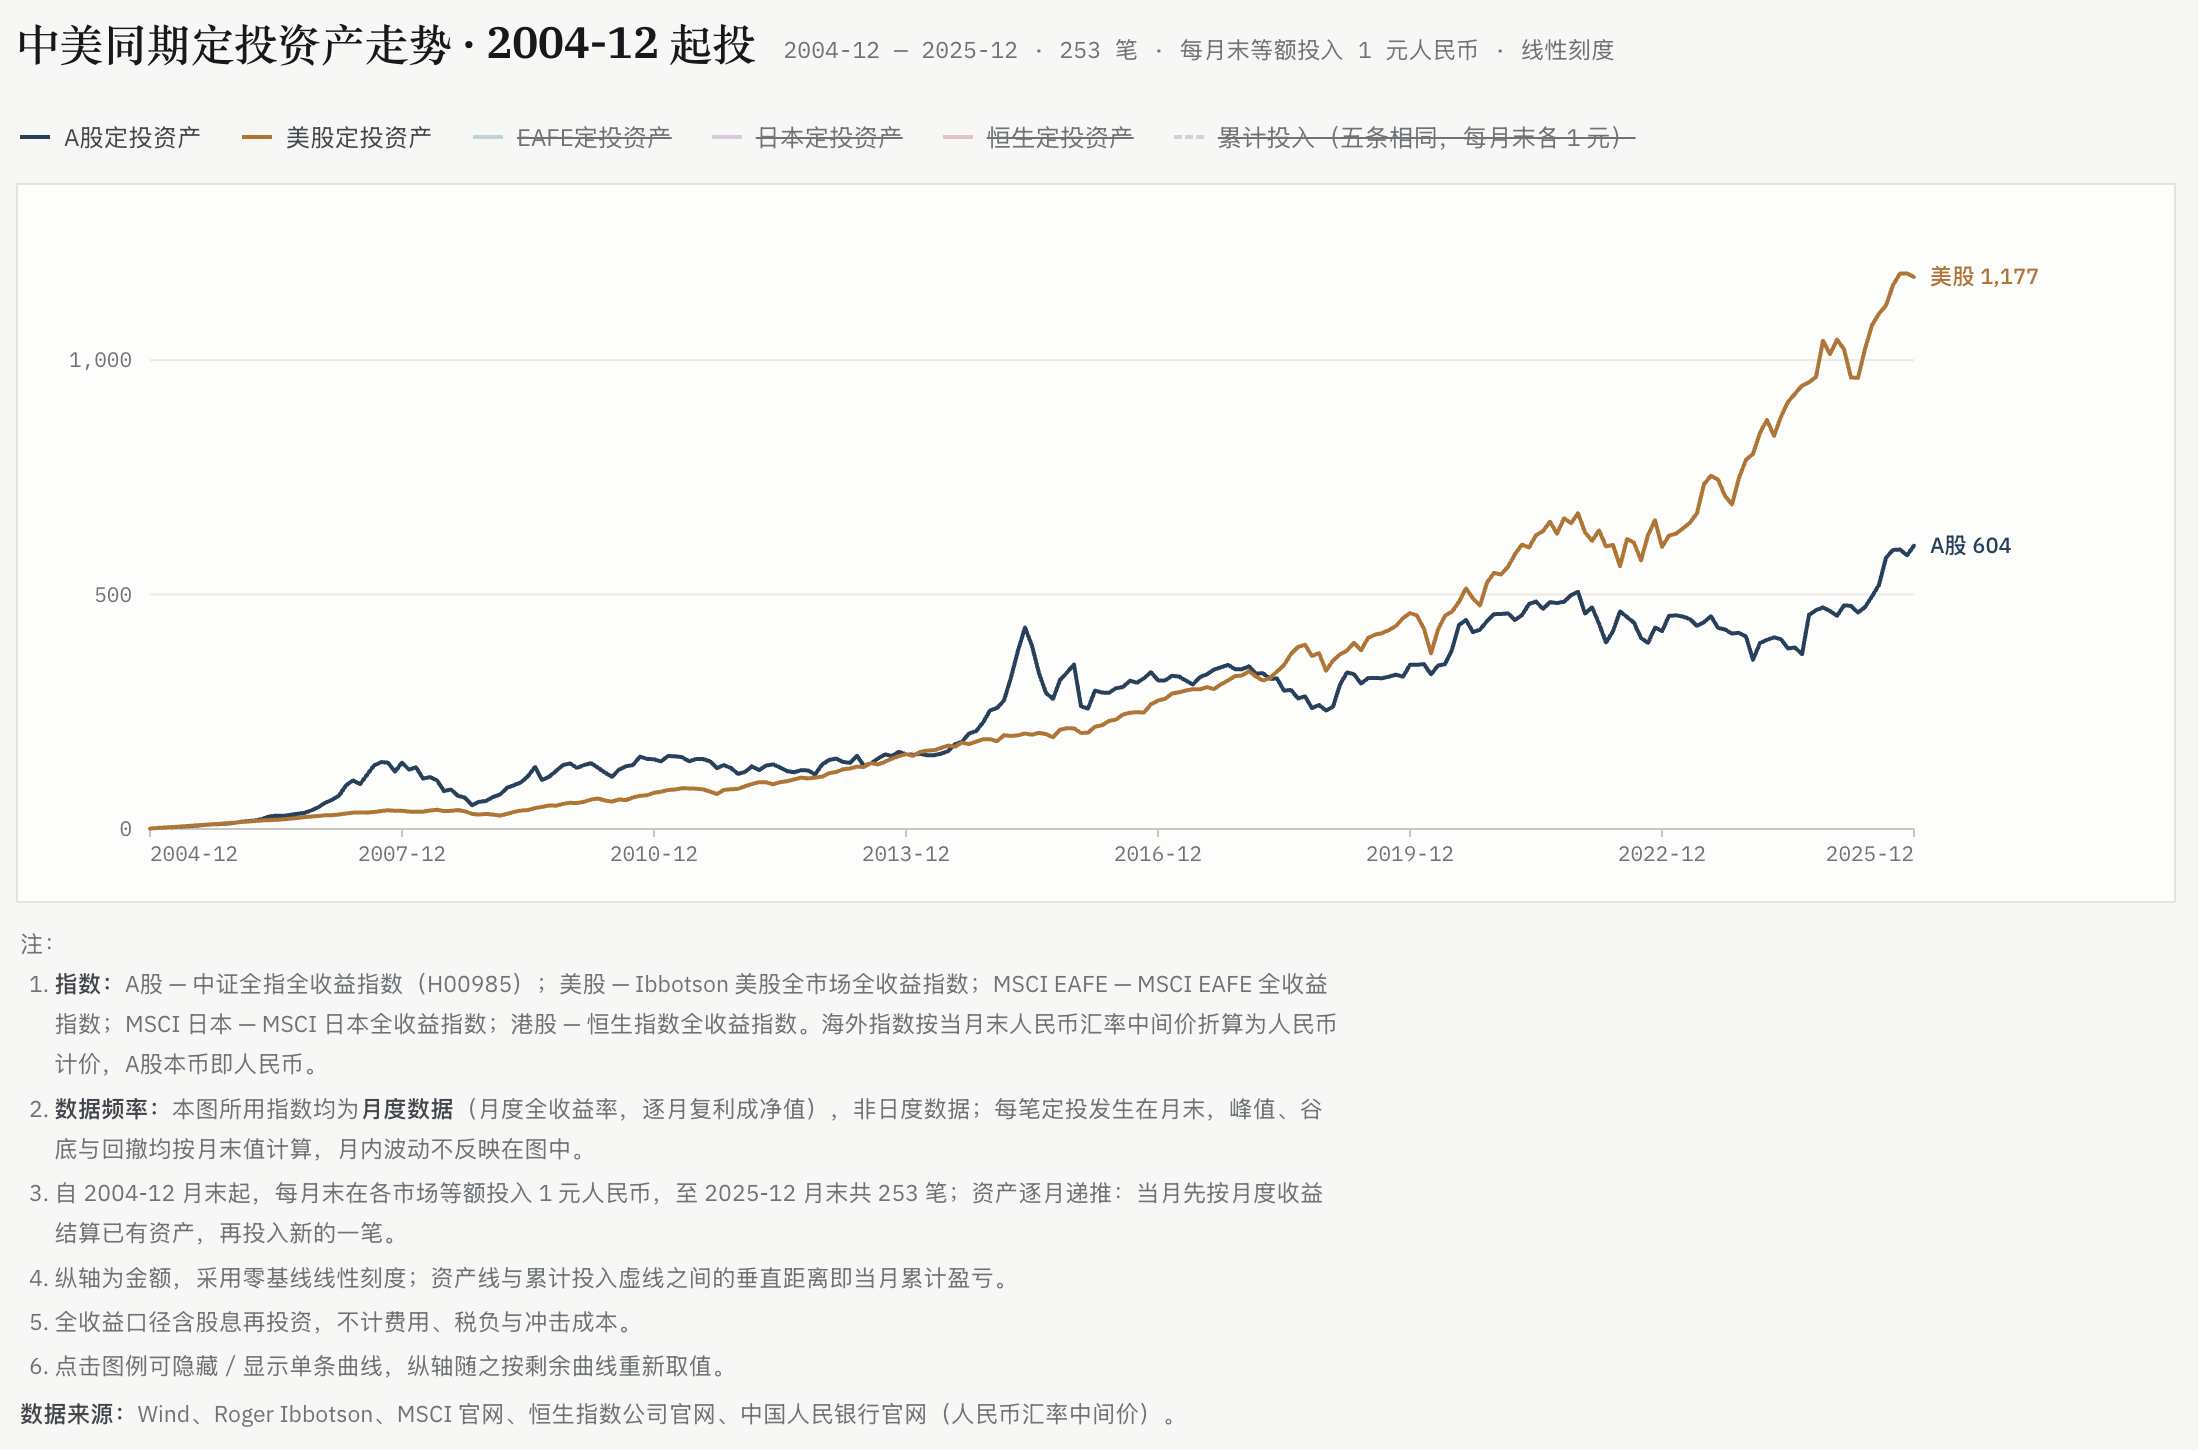
43:48 结合 A 股波动较大、回到上一个高点所需时间较长的特征,定投在 A 股市场中的意义更多在于分散投入时点,降低大笔资金集中在市场高位进入的风险。它并不保证获得与一次性投入相同或更高的收益,但有助于缓和波动和回撤对持有体验的影响。
图表来源:有知有行

📖 资料库

06:31 《全球投资回报年鉴》(Global Investment Returns Yearbook):由金融学者 Elroy Dimson、Paul Marsh 和 Mike Staunton 长期编写,通过多个国家股票、债券、短期国债、通货膨胀和汇率的长期数据,比较不同市场的历史收益与风险。

07:09 此处提到的《投资收益百年史》(Triumph of the Optimists):由 Elroy Dimson、Paul Marsh 和 Mike Staunton 合著,通过 16 个国家 1900—2000 年的股票、债券和短期国债数据,比较不同市场一个多世纪的长期投资回报。

10:07 此处提到的《中国大类资产投资 2025 年报》。

21:58 中证全指全收益指数:覆盖上海、深圳和北京证券交易所较广泛股票范围的全收益指数。与只反映股价变化的价格指数不同,它将现金分红视为继续投入,因此反映价格变化与分红再投资共同形成的总回报。

42:31 此处提到的温度计工具。

46:01 《持续买入》(Just Keep Buying):美国作家 Nick Maggiulli 所著,主张通过持续储蓄和规律投资,逐步积累长期财富。

47:14 内部收益率(IRR):用于衡量包含多次资金投入和取出的投资所取得的年化收益率,计算时会考虑每笔资金的金额和发生时间。

🎧 相关内容

投资是怎样赚钱的?

《A 股与闪电》

E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报

🎺 创作团队

制作| 有知有行

嘉宾 |陈金栋、陈鹏博士

主持| Amiee

声音设计| 甜食

感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。

💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。

🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。

感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。


展开Show Notes
步枫
步枫
2026.10.12
每一个十年都有自己的特点,但我们永远会以最近的十年为锚点来进行参考并得出结论。就像陈博士和栋大在节目中说的,如果以1900年为投资起始点,那大概率美股是当时的「弟弟」,绝对不会是像今天这样的「大牛」。所以以定投来进行时间上的分散也好,以资产配置来进行资产间的分散也好,都是在追求一个尽可能不错过「弟弟变大牛」的方法,并且在整个过程中让自己能够有一个相对较好的体验。投资远远不是「10%的年化收益」那么简单,过往永远不代表未来,以适合自己的方法,一个可接受的过程,最终获得相匹配的收益,才是更值得我们普通投资者研究的问题。
陈Peng
:
说的非常好, 置顶一下
陈Peng
:
非常同意
共3条回复
Ass嘟嘟
Ass嘟嘟
2026.10.12
「✅投资者是市场的反应器」
人是环境的反应器。现在的行为是过往经历集合所展现的。
A股牛短熊长,是隐性的把美股当做参照系。

「✅幸存者偏差」
《全球投资回报年鉴》整理了除美国之外二三十个国家和发达市场的数据,并进行了比较。
美股的表现确实很好,但它也可能是唯一一个从 19 世纪华尔街开始进行证券交易,一直到今天,都没有因为重大灾难或战争而中断的市场。
1900 年前后,股市表现较好的国家是德国和阿根廷。
美股长期年化10%,全球股市年化下调2%左右。

「✅10%」
10%。是历史上的收益率,是未来收益的参照点。但它是一个中间值,不是一个确定值。在任何一个10年、20年,都可能会高会低。
过去21年,A股收益年化10%左右;
过去100年,美股年化也是10%左右。
但过去21年,同期的其他市场(MSCI EAFE 、日本、恒生指数)大概是5%-6%。
各个国家的股市在每10年维度上有波动,是正常现象。不止是A股的特点。
只不过美股最近15年年化收益接近15%,相对比,A股体验更差。
决定投资股市,取决于你的现金流,是否能长期停留在市场上等到收益兑现的那天,或者说你能不能承受得起它的波动。
心理预期:股票的长期收益应该高于债券,在债券收益的基础上获得一定的风险溢价。但要承受比债券高五六倍的波动,以争取大概率更高的收益。

「✅其实 A 股有超过一半的时间在上涨」
市场的贝塔收益,和用户实际拿到的收益,不一样。没有拿到市场平均收益的比例明显更高。
A股上涨的月份占56%~57%,但未解套或没有超过上次高点的时间太长,体感上还在熊市。
A股波动巨大。08年A股最大回撤70%左右,美股(金融危机发源地)最大回撤50%。回本的难度更大。
当有危机时,大家反而寻找安全性,反而多买美元资产。
跌的更深,回本时间更长,甚至在回本过程中,一直处于深度套牢状态。虽然最近10年A股波动变小,但依然有30%-40%回撤。比美股回撤的要多、停留的时间要长。
美股:最多不超过三个季度,回到/超过原来的高点。
A股:等的时间长、回撤深、发生频率高(大概32个月出现一次20%左右的回撤)。

「✅漫漫长夜后,闪电降临,那时你最好在场 ⚡️」
过去21年(252个月),如果剔除涨幅最高的4.8%(12个月)的月份,剩下的时间加起来不涨不跌。而同期美股的比例是11.5%。
不要择时,择时非常困难。
而且在这 12 个月里,大部分收益又集中在其中三四个月。
过去21年,A股年化收益率10%,累计收益 700%。其中三四个月贡献了300%~400% 的收益。
Stay in the market,持续留在市场里,持有相应的资产。只要已经坐在车上,无论它开得多快,都不会被落下。
过去 21 年 A 股的特点:长期收益不错,但波动很大,最大回撤也很深。
A股上涨月份56.7%,美股上涨月份66%。同时A股回撤后等待回本的时间更长,少数月份集中了全部涨幅,择时难度大。
穿越到更舒服的生态:比如美股。第一,美股最近15年的表现,相对美股历史都是超优秀超长的时期,未来风险更大。第二,以上数据是用各自的本币,如果用人民币→美元投资,再拿回来,中间有两次汇率的损失。而过去21年,人民币总体走势是在升值,如果用人民币计价美股涨幅,还不如A股。

「✅了解 A 股个性后,我们该如何与它更好相处」
分散,在A股波动较大的市场,反而更有效,在于我能更有效的避险。
定投:时间投入上的分散。避免一次性把较多资金投入高点的可能性。每月工资结余,资金来源分批到账,跟定投天然结合。
在波动较小的上涨市场,一次性投入有很高胜率;但A股波动上上下下,用定投的方式,分散时间,可以更好的避开最大回撤的风险。
中美同期定投资产走势:
定投A股,收益未必提高很多,但相比一次性投入,整体波动要小。
微笑曲线:从市场开始下跌的起点开始,经过下跌再上涨的过程。
但它只是市场上的一种走势。所以定投不是一个万能灵药。
定投受最后阶段的收益率表现影响更大。因为定投后期,有较大笔资金参与市场。
收益发生的先后次序,非常重要。
当风险非常集中时(资本最集中投入市场中),市场波动,影响重大。
所以,给自己创造足够的灵活度和分散性。
A股深度回撤发生频繁,可能3年内发生一次,而且回本时间较长。选择定投,牺牲一小部分收益,换取更好的长期持有体验。而且定投与绝大多数人的现金流天然匹配。
首先要做到的是持续留在市场中,「Stay in the market」。
其次分散,定投(时间)、资产类别、不同市场。
尽量不要把住处和物资放在同一个地方。
陈Peng
:
谢谢您的一贯支持
Ass嘟嘟:每一期都有新收获✌️
34:23 我可真的太有感触了。我就是2024年7-8月左右开始入市,然后没多久就开始快速盈利,我也不懂什么行情,我就以为中国经济是真的好起来了。2025年运气也好,买黄金也赶上了,金价一路疯狂飙升。这两年给我了极大错觉。2026年,我就疯狂加仓。于是,很快把两年收益吐光。今天听了这个播客的分析,恍然大悟。
木木婉清erin:给大A交了不少学费,终于把我培训成了一个合格的股民。
刺身一品:所以才要择时
共6条回复
zpan_FF24
zpan_FF24
2026.10.12
不要看10%的结论了,故意误导人。你倒着拉数据看最近5年.十年看会有真正的发现。举个好懂的例子,房价,如果从2000年开始拉数据,到现在年华还是很高的,但是能代表未来吗?显然不能。2000年开始到2018年是最甜蜜的18年,也是数据最好看的阶段,不能线性外推认为未来也希望。
陈Peng
:
谢谢您的反馈, 这里我必须澄清:完全没有 10%想要误导,10%真是的把历史数据,但是不可否认最近10年A股投资人体验达不到 10%; 您如果听完了就可能会了解为什么 您的投资体验 不如10%, 也是我们为什么这样进行深度分析。请您耐心听完。另外,其它 期ABC 也会有帮助。
陈Peng
:
历史不会重复,但是会押韵。 所以我们 展示了 最长的一段有高质量数据的历史 2005-2025。我们说过 我们会做更多,至少做20年
50:15 那我想问问,如果手里有一笔较大的资金,那应该如何入市呢?如果定投应该分几年呢?真诚提问,希望能得到解答
稻草人_Ozt8:1 这笔钱使用期限是多少年? 2.目前期望收益率是多少? 3.能接受多少损失?
柠檬薄荷429:长钱 稳钱 海外
共10条回复
人往往需要经历很多年弯路,惨痛的血泪,最后接受自己是个普通人。自己的孩子是个普通孩子。
陈Peng
:
总是要交一些些学费的
悠悠有有
悠悠有有
2026.10.12
看到这个标题,就很期待
陈Peng
:
谢谢您的支持
时间分散,资产分散,地域分散,尽可能的分散,配置才是唯一免费的午餐。
陈Peng
:
说得好
陈Peng
:
是的
老师们讲得都很好👍收获很多。如果下次可以再讲讲如果是存量资金要按照什么节奏进入就更好了
陈Peng
:
好的。 可以安排
Kable1919
Kable1919
2026.10.12
像农民种地一样的投资,可能大家的心态会好一些
陈Peng
:
是的。就像天气,市场无法预测
mkcaptain:俗称。。周期
共4条回复
体验一夏
体验一夏
2026.10.12
这个结论有点问题,这个 10% 的结论。你是选的起始点和末尾点,对你这个收益的影响其实是非常大的。你要从从量化的角度,你要测一下,对吧?你不同的起点、不同的结尾点,对你整个这个收益的这个关系啊。你现在只取了两段,那有可能起始段是个很低的点啊,最终点是个很高的点,这个时候你看到的就是一个很好的结果呀。
木东栋:数据来自《中国大类资产投资2025年报》,可以参考阅读一下https://youzhiyouxing.cn/sbbi2025/preface/。
陈Peng
:
起点不是低点,结束就是 2025年。另外,我们这个年报要做 很多年,已经做了3年,未来我们一起探索。
西平邵子
西平邵子
2026.10.12
以实业的视角看投资,才能真正都投资。
陈Peng
:
是一种不错的方式
Dale-大乐
Dale-大乐
2026.10.13
Amiee 越来越专业👍,陈博士和栋大解答受益匪浅。
让我加深分散配置的重要性,留在场内接住闪电才能获取收益。

我现在坚持每个月定投有知有行长稳海,很安心。
陈Peng
:
让市场come to us
恰恰87
恰恰87
2026.10.13
24:55 跌下来的半山腰,不是不能入场,是慢慢,分批,开始入场因为不进去,你不知道温度,可以入场一点点……但绝对不是抄底
陈Peng
:
👍
简友
简友
2026.10.13
我的体验是按纪律定投,23年到25年那段时间工作特别忙碌,反而做到了不过多关注,反而得到了收益。
陈Peng
:
非常同意。要管理好情绪和预期
简宁1992
简宁1992
2026.10.14
真的非常需要这期。
陈Peng
:
谢谢您的反馈,可以帮我们多转发。
简宁1992:好的,大佬。😊
共3条回复
HD870250o
HD870250o
2026.10.20
A股就是融资市,这一点一直没有改变过。。。
HD164659z:融资市这个提法就很诡异,公司上市的目的当然就是融资,如果公司不是为了融资来的,还能为了什么?按这个思路的话,全球的股市都是融资市,全球的股票都是融资股。
牛肉米线
牛肉米线
2026.10.20
有个问题想请教一下陈博士,我用ai简单回测了一下沪深300etf的收益率,因为近10年前的pe基本和现在差不多,选取16年11月7日作为锚点,每月月中定额定投十年,选了5只etf,算出来的irr平均一下才3%左右,和之前看大类资产年报的那些10%的数据相差甚远,我个人以为以用pe对比是比较合理的,那这个现象该怎么解释呢,中国的优秀公司都不在a股上市
陈Peng
:
不是, 1)过去10年 2015-2025 股票整体 (按万得 全指)的利润增长 几乎是 0%; 2)这样 股票的收益就只有 分红 2% 和 一点 P/E 增长,3) 也就是 你算出来的 3%。 4) 2005-2015 年, 股票利润的增长 每年超过 10%;平均收益大概 15% 每年。 5) 综合 2005-2015 + 2015 -2025 这两个十年,就是 整体 收益大概 10%。 6) 以上 是从 SBBI年报角度观察到的 主要原因。
陈Peng
:
您的问题非常好, 而且您还动手计算出差距。 这个部分,我们已经有积累了,在 明年 的 SBBI年报里,我们会 增加内容 覆盖
共4条回复
HD933491z
HD933491z
2026.10.14
讲的好好👍,我都听进去了。 润物细无声式的,没有说教,老师们像朋友一样说了他们的感受,我也听到了他们的想法。棒!
陈Peng
:
谢谢您的反馈, 可以多帮我们转发
陈Peng
:
谢谢您的反馈, 可以多帮我们转发
呀哈哈_sIN2
呀哈哈_sIN2
2026.10.26
很好的一期!需要更多这样的强心剂帮我们稳住心态度过平静的日子,把更多的精力拿去关注生活~
陈Peng
:
谢谢您的支持,帮我多转发