E63 从收租到收息:为什么这些年,大家越来越关注红利投资了?投资ABC

E63 从收租到收息:为什么这些年,大家越来越关注红利投资了?

63分钟 ·
播放数28979
·
评论数52

📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。

前段时间,我听到一个有趣的说法:如果我们的生活是一座花园,那么现金流就是灌溉花草、让它们生长的水。无论是过好当下,还是为未来积累资产,它都是重要的基础。

这或许解释了为什么小时候,我常听大人们说,理想的生活,就是拥有几间位置不错的铺头:不仅每个月有租金到账,铺头本身还可能升值;租金收入有结余,就攒起来,再去买下一间。这个「鸡生蛋、蛋生鸡」的循环,构成了我最早对财富增长的想象。

所以,第一次听到「红利投资」时,我就有一种莫名的熟悉感:找到那些愿意持续分红的公司,长期持有,并定期获得现金流——听起来,就像是把铺头搬进了证券账户。

而且,相比市场中不断波动的价格和反复变化的故事,真正分到手里的钱,似乎格外踏实,看得见,摸得着。

我还经常听人说,市场下跌时,红利策略往往相对抗跌;而除了分红,它所持有的股票本身也可能升值。眼前有现金流,未来有上涨空间,似乎鱼与熊掌兼得。

直到有一天,我兴致勃勃地向本期节目的嘉宾 Jason 分享自己对红利投资的理解,他却告诉我:红利策略所呈现的许多特征,也会随着市场环境而变化。我这才意识到,红利投资或许并不是我想象中的「电子铺头」。

Jason 是标普道琼斯指数公司的产品经理,长期研究红利与因子类指数的设计,也积累了许多来自市场一线的观察。我很好奇:一个每天与红利指数打交道的人,究竟如何理解红利投资?

于是,我迫不及待地邀请他来做客,一起聊聊红利策略具有哪些特征,我们又该如何理解这些特征,从而对红利投资建立更合理的预期。

🔗 官方地址

欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。

🎙️ 本期嘉宾

Jason: 标普道琼斯指数产品经理,曾任德明信基金研究员。

⏳ 时间戳

03:46 理想生活的底气:拥有持续产生现金流的资产,鸡生蛋,蛋生鸡

07:39 红利初代配方:十只被市场冷落的「落水狗」,竟在二十多年里跑赢道琼斯工业指数

12:52 「一笔好的交易,可能是一笔坏的长期投资」

21:35 抗跌,保守时代的「最大公约数」?

26:12 全收益视角下,红利投资回报的三个组成部分 ——

35:49 底层蓄水池丰盈时,分红的流向:公司 ➡️ 基金 ➡️ 投资人

39:30 「别杀会下金蛋的鹅,但股价跌了怎么办」「知道未来会跌,你应该去做空,但问题是,你知道吗」

45:23 红利低波、红利动量,这些陌生的复合名字,是什么意思?

54:40 平衡与一致,红利投资的两个重要参数

🔍 相关内容

01:08 分红(Dividend):公司将可供分配利润的一部分,以现金等形式分配给股东,是股东获得投资回报的一种方式。

10:27 股息率:通常指一只股票的年化每股现金股息与当前股价之比,用来衡量以当前价格买入后所对应的分红收益水平。股息率不等于基金实际向投资者派发的分红比例。

12:14 此处提到的是肯尼斯·弗伦奇(Kenneth French)数据资料库中的「按股息率构建的投资组合」(Portfolios Formed on Dividend Yield)数据集。

13:34 此处提到阿斯沃斯·达摩达兰(Aswath Damodaran)教授于 2017 年撰写的文章《The Bitcoin Boom: Asset, Currency, Commodity or Collectible?》(《比特币繁荣:资产、货币、商品,还是收藏品?》)。

18:20 估值变化:市场给予公司的估值倍数发生变化,例如市盈率上升或下降。

19:53 从截至 2023 年底的数据来看,A股是全球分红增长较快的市场之一。2023 年,A股上市公司的现金分红总额达到日本市场的两倍以上,相当于美国市场分红总额的 40% 以上。2013 - 2023 年,A股分红的年复合增长率为 10.6%,高于同期 4.7% 的全球平均水平。
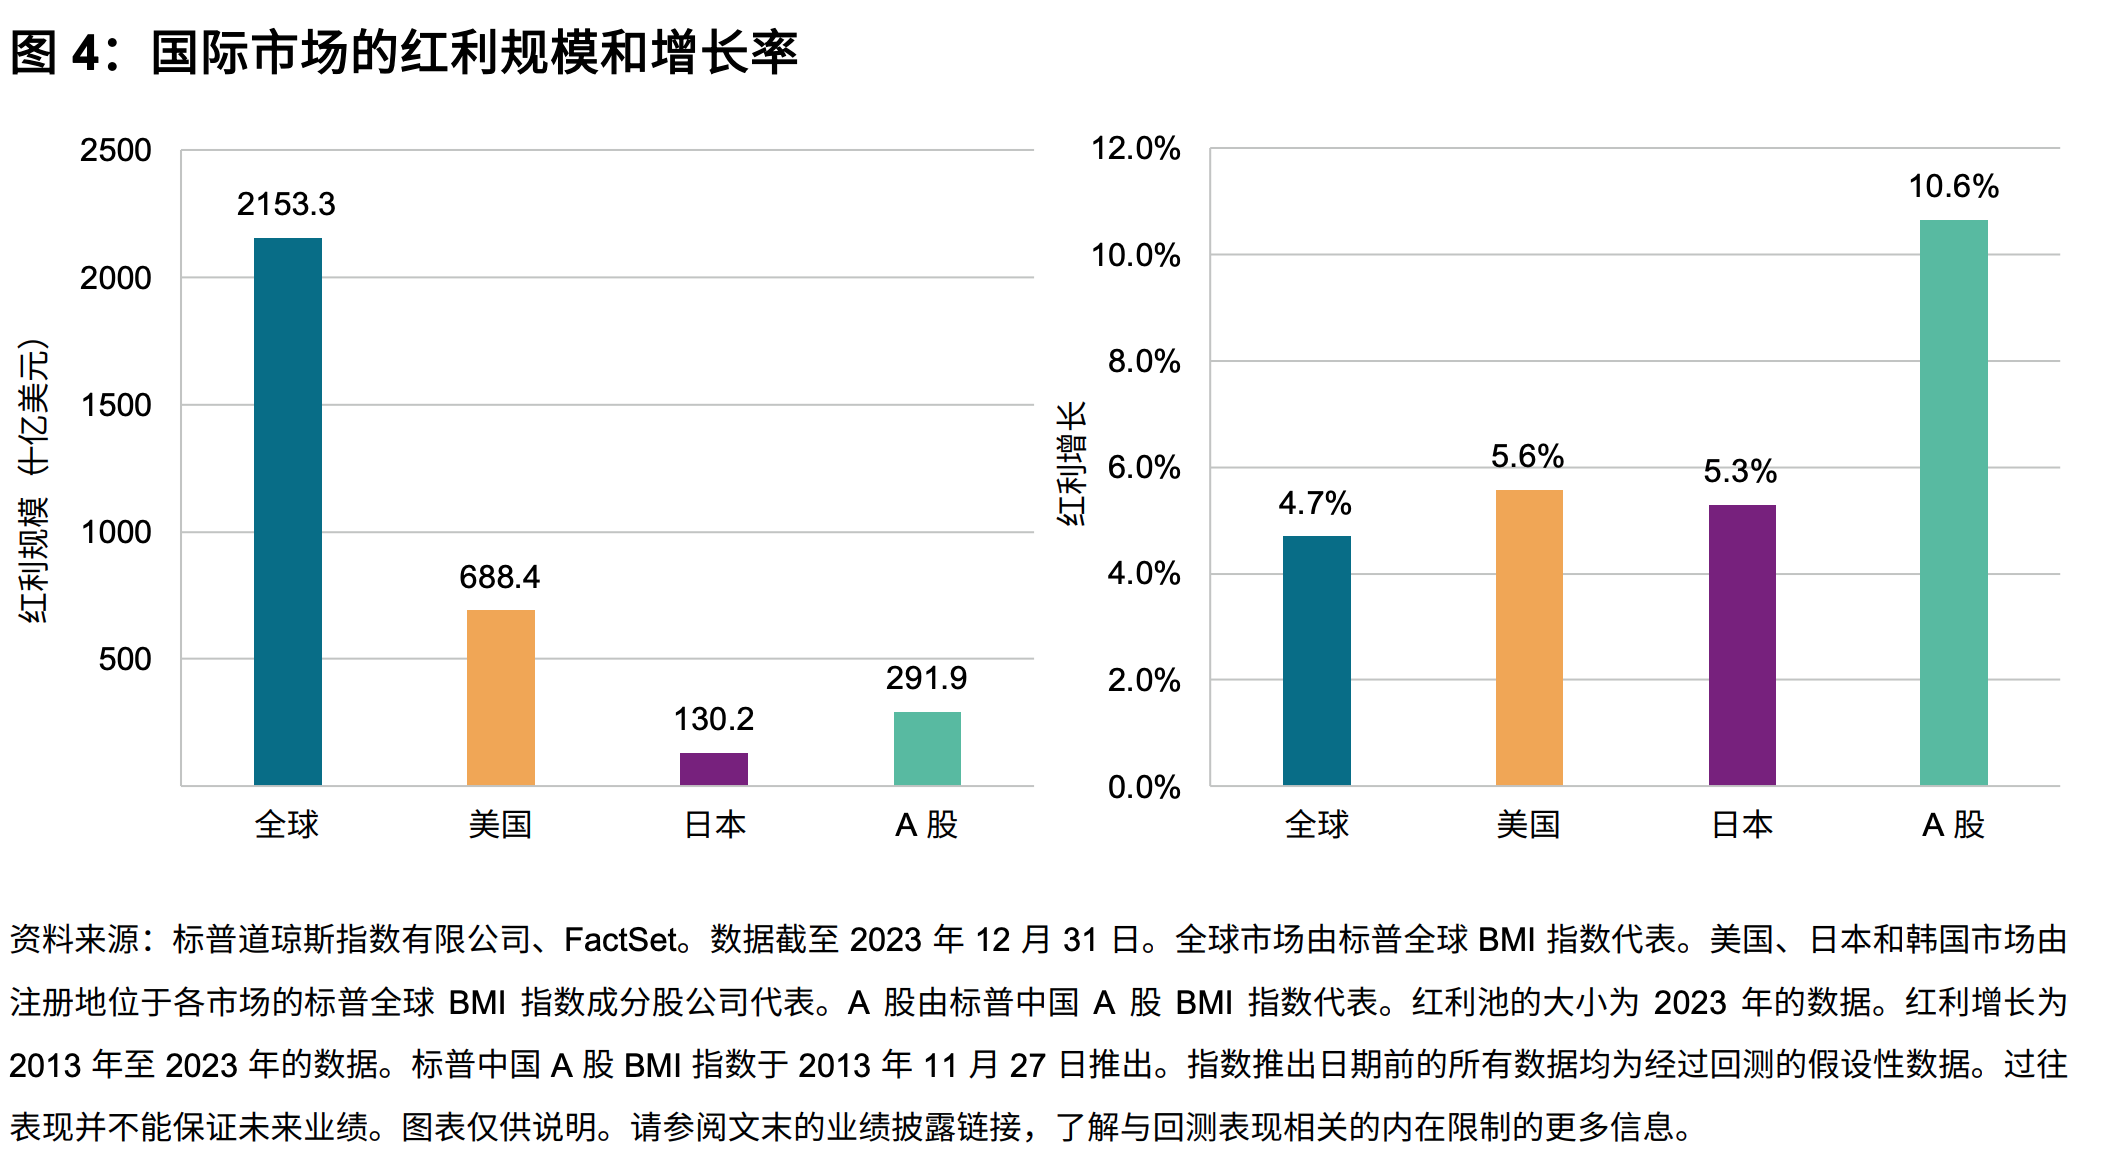
图表来源:标普道琼斯指数有限公司,《分析 A 股红利市场与高股息率策略》

25:20 此处提到的文章《市场热话:在不确定环境中寻求稳定——中国 A 股市场的红利低波策略》。

26:34 2005 - 2025 年,A股全收益指数的长期年化收益率约为 10.40%。按下图中的股息模型,股息及其再投资合计 1.56%,约占总收益的 15%。
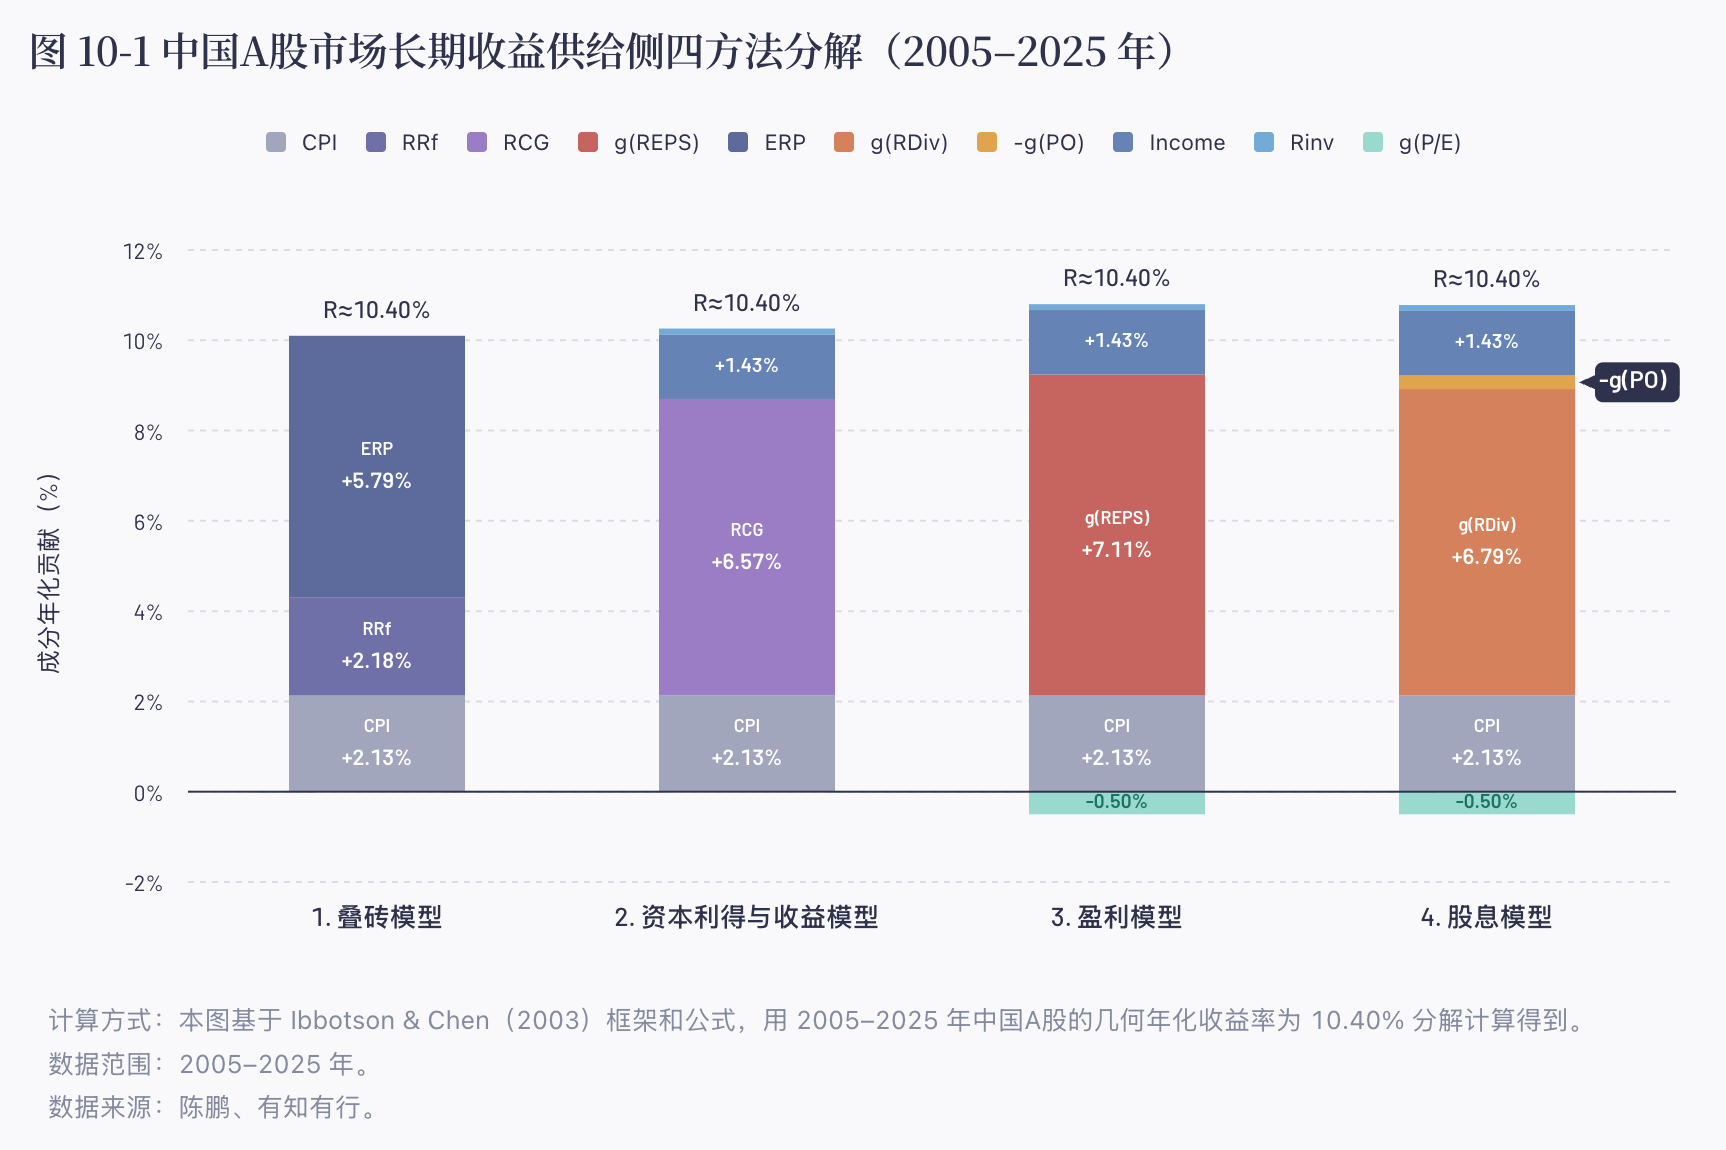
图表来源:《中国大类资产投资 2025 年报》

26:36 全收益指数:除了反映指数成分股价格的变化,还计入现金分红,并假设分红继续投入指数,因此能更完整地反映持有一组股票获得的整体收益。

26:44 此处提到的《中国大类资产投资 2025 年报》

27:20 盈利增长(Earnings Growth):公司或指数成分股的每股盈利随时间增长的部分。

28:52 价值因子:根据股票价格相对于盈利、账面价值、销售额等基本面指标的高低,识别估值相对较低股票的一类系统性选股特征。

29:21 成长因子:根据公司的盈利、收入等基本面指标及其增长情况,识别成长性相对较高股票的一类系统性选股特征。

36:37 派息型份额(Distribution Shares):海外基金常见的一种份额类型,会按照基金的分配政策向投资者派息。

36:40 累积型份额(Accumulation Shares):海外基金常见的一种份额类型,通常不向投资者派息,而是将相应资金留在基金中继续投资,并反映在基金份额净值中。

44:24 价格指数:反映指数成分股价格的变化,不计入成分股派发的常规现金分红。

🎧 往期节目

E58 指数编制:看似冰冷的规则机器,却在塑造你我眼中的市场

E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报

🎺 创作团队

制作| 有知有行

嘉宾 |Jason

主持| Amiee

声音设计| 甜食

感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。

💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。

🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。

感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。
展开Show Notes
图图_gSCg
图图_gSCg
2026.9.14
04:06 嘉宾声调偏低,艾米声调偏高,剪辑的时候可以调到同频,不然耳机不知道调到什么音量合适,一个听众体验小建议~
Amiee猫猫
:
感谢反馈~
HD595630h:没错!!说出了我的心声!!为了听清男声需要把声音条很大!!但是amy声音一出来又太大声了!!很不舒服
共3条回复
Rick_onward
Rick_onward
2026.9.14
35:46 这里没有说清楚,绝大部分红利主题基金都是指数基金,那么一个自然的问题便是跟踪指数的指数基金为什么还要强调超额收益,甚至把分红条件设置成要有一定的超额收益。事实上,对于红利指数基金,嘉宾所说的超额收益其实大致就是当期的成分股派息,要理解原理需要一些简单的会计知识。这里主持人应该追问嘉宾,否则听众便会遗漏这一关键细节,毕竟很多人投资红利基金就是看重分红派息。总体来说,这期节目主持人没有准备好,向嘉宾提问不够专业,没有抓住红利基金投资的关键内容。
Jilha:感谢!
Amiee猫猫
:
感谢反馈🙏
共3条回复
Newton牛顿
Newton牛顿
2026.9.15
谁能想到美国的红利ETF SCHD今年股价已经涨了25%,而标普500只涨了11%,纳指100只涨了15%
HD908572z:给关注SCHD的同学加鸡腿
Ass嘟嘟
Ass嘟嘟
2026.9.14
理想生活的底气:拥有持续产生现金流的资产,鸡生蛋,蛋生鸡。

「✅红利初代配方」
红利底层是公司的分红。
最早是1612年荷兰的东印度公司第一次分红;100多年前,美国的上市公司为了吸引投资者买股票,开始给股东分红,类比债券的票息。直到今天,上市公司的分红行为非常成熟。
第一,股东回报;第二,信号效应,一个公司能长期稳定的给股东分红,甚至增加分红,代表经营稳健、财务状况良好的优质公司。所以成熟市场里,上市公司的分红行为比较有粘性,管理层也不愿意轻易触碰分红政策。
红利投资,是价值投资的一种。选择股息率较高的股票,一般估值相对较低。
道指狗股策略:在道琼斯指数中选择10个股息率最高的股票(落水狗),每年调仓。二十多年里,这些被市场冷落的股票,跑赢道琼斯工业指数年化5%左右。
研究范围扩大到标普500指数,结论一致:从历史数据来看,高股息股票组成的组合,相对于标普 500 指数能够获得一定的超额收益。
1926-2026年,把美股按照股息率进行排序和分组后,高股息股票长期来看比整体市场表现得更好。但,这并不意味着它每一年都能跑赢市场。
发展至今,红利 ETF 的整体规模已经达到 7000 多亿美元。

「✅一笔好的交易,可能是一笔坏的长期投资」
1)投资标的
未来能产生现金流的标的“资产”,比如债券、公司股权和房地产。因为它未来能产生现金流,可以被市场通过交易定价,产生相应的估值。股票有股息率,房产有租金回报率,债券有到期收益率。这些资产本身有未来的现金流支撑它的估值。
未来没有现金流的标的“商品”,比如黄金、石油、小麦、铁矿石等,价格是由供求关系决定的。
2)交易 or 投资
交易行为,在乎的是价格,而价格由供求决定,也受市场情绪等影响,相对短期。
投资行为,在意的是资产的价值、估值,相对长期。
公司分红,是作为上市公司股东,享受公司业绩回报的一部分,是实实在在分到手的钱。
估值变化:你在交易资产,它连现金流还没有产生。
3)关注红利
第一,监管对于上市公司的分红行为(股东回报),越来越重视。年度分红 → +中期分红。分红的盘子在变大,分红的公司也更多。
第二,2020年以来利率下行的环境中,宝宝类资产、短期理财的预期收益率走低。股息率能吸引到一些投资者。
第三,业绩表现,逆势反弹。

「❓抗跌,保守时代的「最大公约数」」
不管在美股、A股,红利比较偏防守。
历史上所有下跌的月份里,红利更容易跑赢;历史上所有上涨的月份里,红利是更容易跑输的。
但统计规律不代表每一个市场行情都如此。在具体的市场环境里,可能会不太一样。
当时间维度拉得足够长,统计规律能被反复验证,能更加容易体现出它的特点。A股的红利策略,历史上的抗跌属性相对来说比较明显。
在历史上过去的四次回撤,红利都跑赢了沪深三百。但不能确定,在接下来超过20%的回撤里,红利还能够跑赢沪深300。因为未来市场的涨跌和同类资产底层的业绩表现驱动不一样。历史上每一次的回撤,它底层的原因也不一样。

「✅全收益视角下,红利投资回报的三个组成部分」
1)长期,价值跑赢成长
股票市场收益:分红和分红再投资、估值的变化、盈利的增长变化。
红利指数,比如选择股息率最高的100只股票。收益拆分,首先放大了红利和红利再投资的部分,股息率高于市场宽基;价格收益,红利指数的估值更低(股息率高、估值低),低买高卖,估值波动带来的收益贡献,比市场整体略高;盈利增长,低于宽基。高分红的公司,成长性相对较差。
前期:价值因子相对有效的市场环境下。
比如美股,过去20多年红利跑输标普500。盈利驱动的长期的成长市场,价值因子跑输成长因子,因为盈利增长部分太高了。
A股,在较长的时间维度里,价值跑赢了成长。
A股长期是有盈利增长的,但很多投资行为都是交易行为,在做估值的游戏,反复交易估值的变化。盈利增长需要很长时间才能体现,大部分人熬不到。
在这样的市场环境下,侧重价值的策略的好处,一是能拿到确定性较高的股息回报,二是价值策略不太容易追逐高估值,天然在寻找估值较低的资产。
2)股息率陷阱
股息率 = 分红 ÷ 价格。
有的公司股息率很高,可能是因为价格下跌导致的。A股,大部分是年度分红,即每年只有一个观察点。
“堕落天使”公司已经出现经营问题,甚至背负债务,但仍然勉强维持分红(股息率、分红金额)。
所以,只看股息率,比较片面。
3)分红
指数分红:成分股从年初持有到年底,组合中所有分红全加起来,除以组合的总金额,即股息率。
但不是所有基金都会分红,基金分红是有一定条件的,它得有一定的超额收益。
基金或者 ETF 是否分红、在什么条件下分红,分红的频率、金额,都要看基金合同里的具体约定。
Ass嘟嘟:「✅底层蓄水池丰盈时,分红的流向:公司 ➡️ 基金 ➡️ 投资人」 如果想获得现金流,不应该看股息率高低,而是看基金合同的分红规定。 首先,它得有一定的超额收益才能分红。底层资产的长期业绩表现,支撑它的分红行为。 第二,它是你从投资标的里获取现金流的方式。 「✅「别杀会下金蛋的鹅,但股价跌了怎么办」」 如果在未来的视角下,你知道未来会跌,你应该去做空,但问题是,你知道吗? A股上市公司的总分红(蓄水池)长期越来越大,但短期会因为市场波动变小。市场回暖后会反弹,底层的公司,在经营、产生利润,才能分红。 消费 or 再投资:取决于你有没有使用现金流的需求。 如果不是迫切的话,分红再投入可以让长期回报贴近于全收益指数。永远在蓄水池里复利增长。 「✅红利低波、红利动量,这些陌生的复合名字,是什么意思?」 基础的红利:可能有股息率陷阱;较多中小盘公司,容量和流动性较差;没有限制,可能个股/行业过于集中。 首先,看编制方案。 通过「红利 +」规避股息率陷阱。 1)红利 + 低波 先选100个高股息,相对于高股息池子,选出波动率相对低的。一方面业绩表现更好,一方面降低组合的股息率波动。 长期来说红利低波50,相对于100个高股息的业绩表现更好。短期会有一些波动,长期叠加“低波”有业绩表现。 2)红利 + 动量 先选出 100 只高股息股票。从高股息股票池中,把那些价格跌得特别厉害(动量较差)的股票剔除。 3)红利指数 不同红利指数的行业权重不一样。 标普红利指数:个股权重上限5%,行业30%。 红利的超额收益大部分来自于选股效应,不是来自于行业配置。 「✅平衡与一致,红利投资的两个重要参数」 平衡:组合相对均衡(分散),比如限制个股、行业的选股和权重,避免过于集中。 一致性:编制方案公开透明,每次调仓,都按照事先确定的编制方案执行,风格相对稳定,也更具有一致性。是区分被动指数和主动管理产品的明显维度。 不确定性:市场本身就在波动,也天然带有不确定性。 第一,红利是一类偏价值风格的策略,,而不是行业指数,更侧重估值比较低的公司。 第二,红利是一类能够产生现金流的(生息)资产。 第三,红利是一种更偏长期的策略。从历史数据来看,红利指数的观察期越长,跑赢宽基指数的概率越高。另外,A 股的个股分红涉及股息税。所以,哪怕只从税收角度来看,红利也是一种更适合用长期视角去理解的策略。 总结来说,红利是一类偏防守、偏长期、偏价值的策略,能够带来一定的现金流。主要通过选择分红水平较高的公司来构建组合。 但我们还要注意,现在市场上的红利产品非常多,很多差异都藏在细节里。 我想从市场里获得什么样的收益? 红利的特征是不是符合我的需要?
钮钴禄萍
钮钴禄萍
2026.9.14
哇塞 脑子里想的话题今天刷新就听到了 太棒了
HeTu
HeTu
2026.10.22
当赏
陈Peng
:
谢谢
陈Peng
:
多支持转发
rmz_GMNp
rmz_GMNp
2026.9.18
每次开场后,都没让陈鹏博士打招呼,但他的声音后面也会出现。不过最近有几次,等啊等都没有他
Amiee猫猫
:
陈博士最近出差了,等他回来会多多录制~
陈Peng
:
是的,去海外几周
Lenny1887
Lenny1887
2026.9.14
来咯来咯,这个沙发是我的!!!!!!
HD799143k:算你厉害
Amiee猫猫
:
芜湖!🛋️
Kable1919
Kable1919
2026.9.15
感谢投资ABC,又详细的了解了一类投资类型😃
卢佰萬
卢佰萬
2026.9.14
amiee是广东人吧
Lenny1887:福建
HJKL2026:我以为是珠海,感觉她挺有生活气息的
知先生
知先生
2026.9.14
声音太好听了吧,睡前必听
HD934097v
HD934097v
2026.9.25
最近一年低波红利收益是负的,明显低于普通红利etf,不择时跟难受
陈Peng
:
任何股票策略都是会有同样的问题。
HD908572z:对的,这一年红利高波好于红利低波
舟舟舟舟
舟舟舟舟
19小时前
嘉宾是不是做饭很好,红烧肉的比喻很有细节
👍👍👍
HD294661z
HD294661z
2026.9.23
感谢!看了不少红利类的分析。思考过是否干脆就买银行股更纯粹;也担心过看中股息分红不错,结果本金却一再下跌……节目都帮我一一解惑了。多谢多谢!!(比喻好形象,下蛋的鸡只是病了,瘦了,不是死了,是可以康复的。)关于基金分红思考,目前不需要投资产生的现金流的情况下,不跟风去买月月分红的类型的产品,等退休了有需求了再去加入相应配置。
02:09 这么快返场啦
红利一直当底仓
感谢🙏
阿大萨姆
阿大萨姆
2026.9.16
有一点没听懂,红利高波动拉长来看是本金涨幅更高,还是红利低波更高
HD908572z:应该是红利低波的长期表现比红利高波要来得好
陈Peng
:
红利低波 历史上 风险调整过的收益更高,未来我们都不知道