
 26966
 59
📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。
前段时间,陈博士与《听懂涨声》的主播天楠老师,从《中国大类资产投资 2025 年报》出发,展开了一场对话。这场对话中,最令我印象深刻的一点是,他们谈到:中国家庭所熟悉的财富增长方式,正在发生变化。
天楠老师提到,或许在五年前,许多中国家庭并不需要所谓的「投顾」服务,甚至也不需要专门学习理财。对于我们父母这一代,乃至更年长的一代而言,曾经有一套清晰的财富增长公式:有钱就买房,用每个月的现金流偿还贷款,相信房产会逐渐升值,退休以后还可以获得租金收入。一套房产,似乎能够同时满足居住、储蓄、增值与养老的多重需求。
因此,在很长一段时间里,房产不仅在中国家庭财富中占据了相当大的比重,也塑造了我们理解财富增长的方式。
但在过去几年里,房地产市场发生了很大变化。同时,我们所熟悉的存款和低风险理财产品,收益也在下降。那些曾经为人们所熟悉、也一度行之有效的财富增长方式,似乎正在松动。
也正因如此,对于许多中国家庭而言,理解投资正在从一个「可选项」变成一个「必选项」。
听到这,年报中原本有些抽象的数据,对我而言有了更具体的意义。
这份年报既梳理了中国市场的数据,也分析了海外市场上百年的历史表现。通过这些数据,我们会发现,尽管每个市场都有自身的特点,但仍有一些普遍规律,会在不同的市场中反复出现。
这些规律就像地图上的坐标,当我们熟悉的财富增长方式发生变化,开始接触一个相对陌生的投资世界时,它们能够为我们提供一些可以依靠的参照。
所以,对我而言,这期节目并不只是一次对年报内容的简单复习。它让我更加具体地理解了:我们为什么需要了解这些长期数据。
这场对话带给我许多新的思考,我也想把它作为一期特别节目分享给你,希望你会喜欢。
🔗 官方地址
欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。
🎙️ 本期对话
陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。
杨天楠:《听懂涨声》主播。
⏳ 时间戳
00:27 「五年前,或许很多中国家庭根本不需要学习投资」
05:14 美国买方投顾往事:《华尔街之狼》式的销售狂热,反而催生了一门相反的生意
17:25 从摇号买房到地产退潮:「躺赢」时代过去后,理解投资不再只是可选项 ——
25:06 当风险伪装成机会,「集中梭哈,为具体叙事下注,可能是最快亏完的方法」
34:57 中美市场大不同?但金融的底层规律却画出几乎同一张风险溢价图 🖼️
45:15 对手花几亿美金修光缆,只为比你快 1 毫秒?没关系,我们可以在长期里找胜率
55:48 旧的财富增长公式开始松动,2026 年的我们,可以做哪些准备?
🔍 相关内容
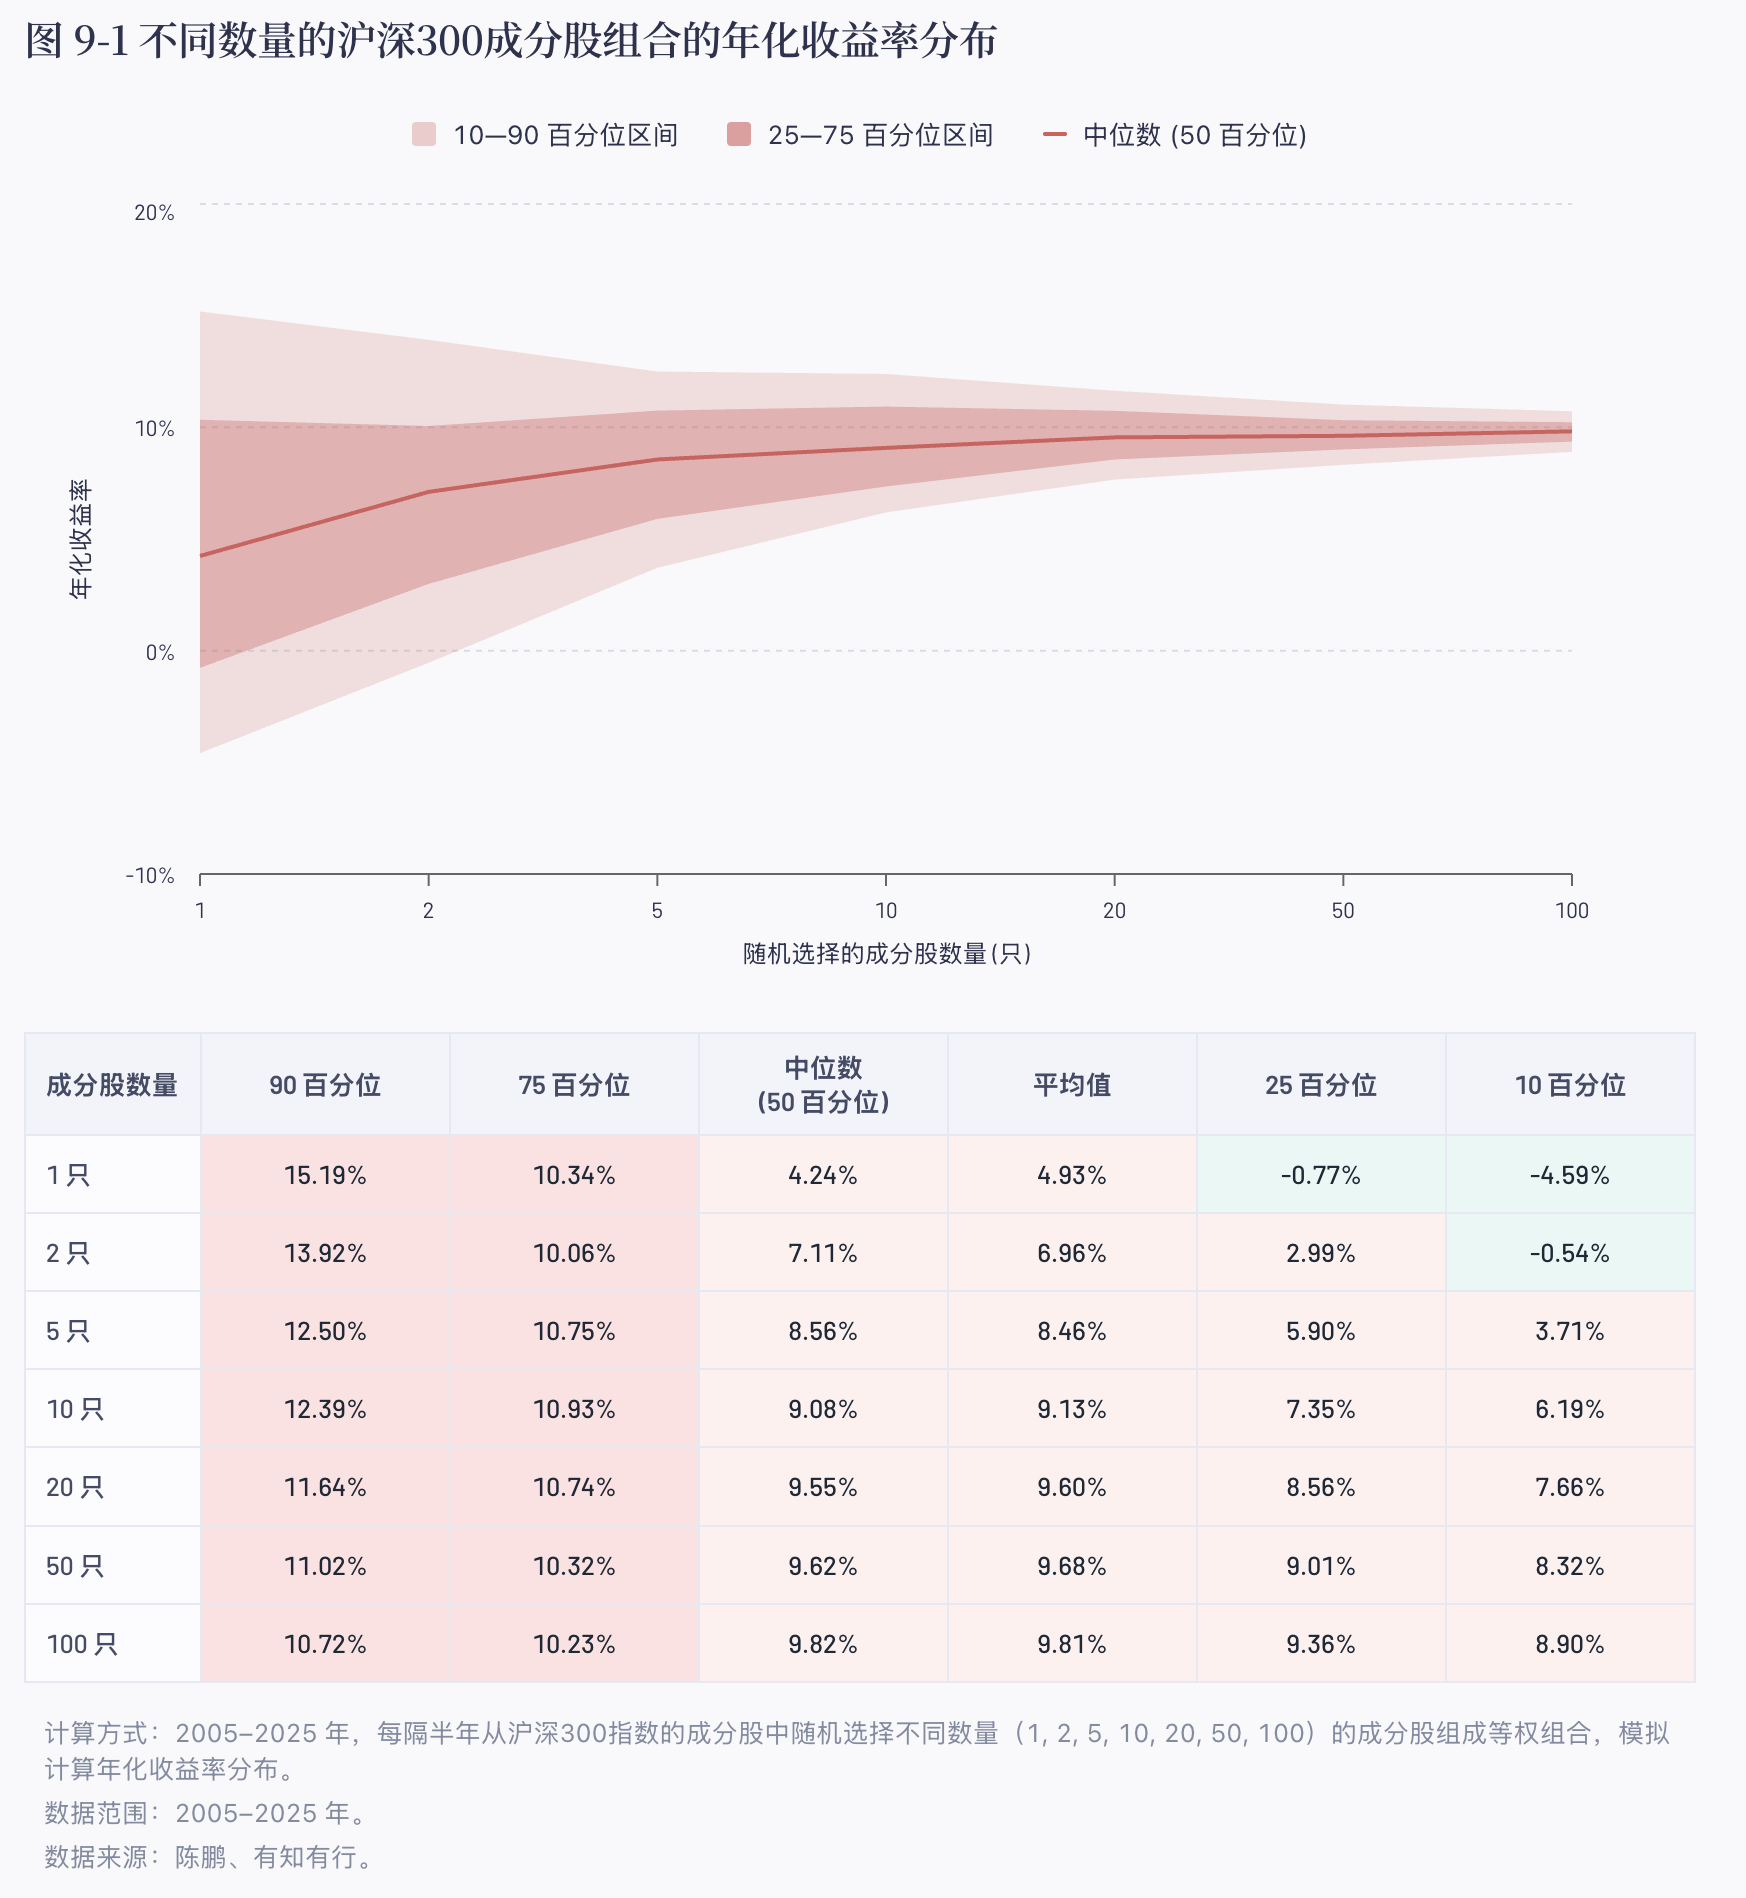
29:49 2005 — 2025 年不同持股数量的组合回测显示:成分股越多,年化收益率越确定;而单只股票的收益率分布则更为分散,投资结果的不确定性也更高。
图表来源:《中国大类资产投资 2025 年报》
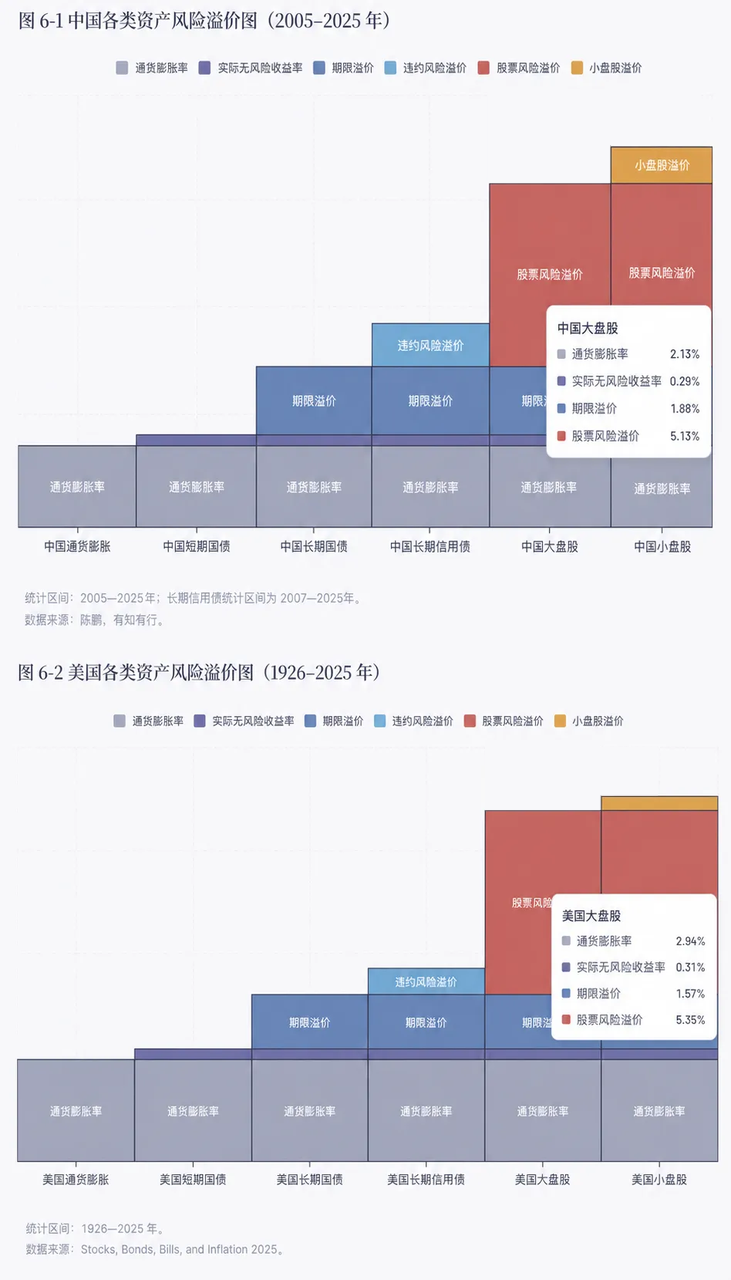
37:50 中国与美国大盘股的股票风险溢价分别基于 2005 — 2025 年和 1926 — 2025 年的历史数据测算;尽管观察区间不同,不能作严格的同期比较,但从各自样本期的测算结果看,中国为 5.13%,美国为 5.35%,相差 0.22 个百分点,整体较为接近。
图表来源:《中国大类资产投资 2025 年报》
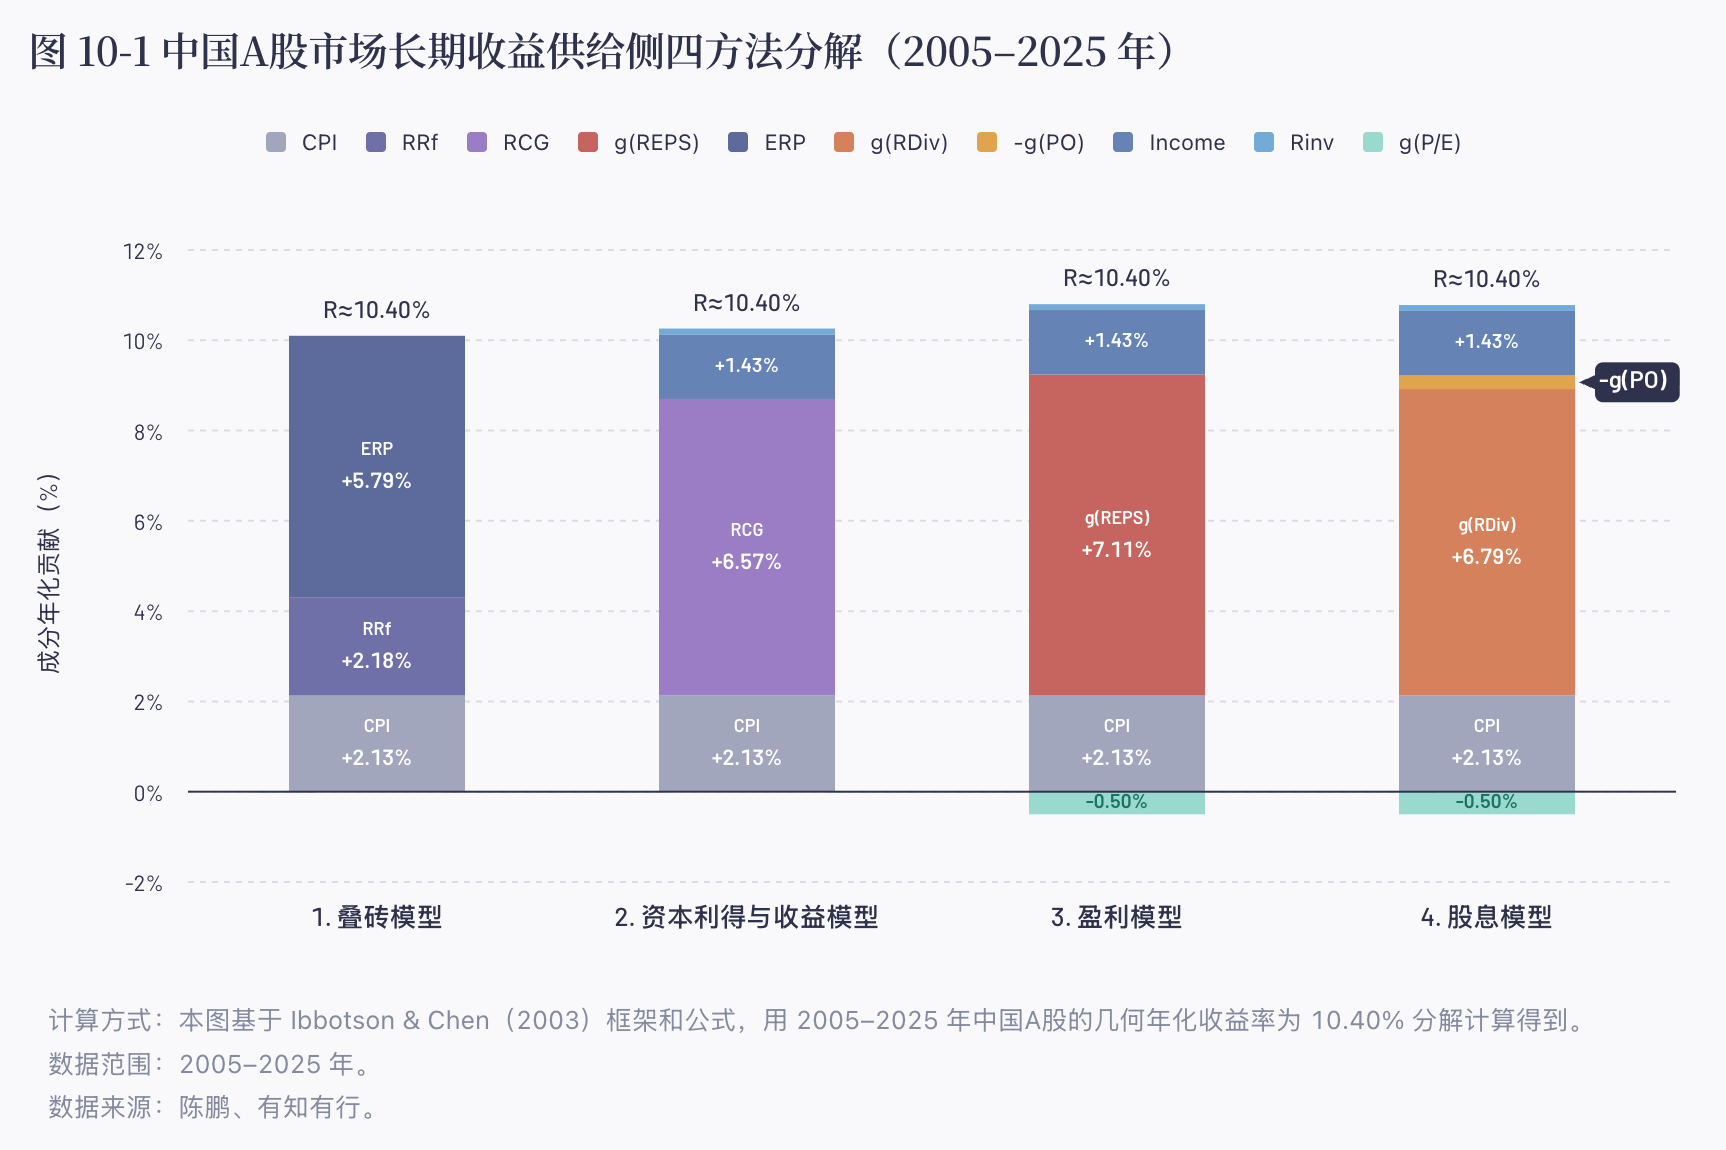
44:20 2005 — 2025 年,A股估值变化对年化收益的贡献约为 -0.50 个百分点,约 10.40% 的长期年化回报主要来自企业盈利增长与股息收入,而非估值扩张。
图表来源:《中国大类资产投资 2025 年报》
📚 资料库
05:43 401(k) :在美国由雇主发起的退休储蓄计划。员工可以将部分工资存入账户,并在计划提供的范围内选择投资产品;部分雇主还会按一定比例配套缴款。
06:26 金本位:货币价值与一定数量的黄金挂钩,并按固定比例兑换黄金的货币制度。
12:27 市盈率(PE):股票价格与每股盈利的比值,表示投资者愿意为公司每一元盈利支付多少价格
16:01 风险补偿:投资者为了承担额外风险而要求获得的额外预期回报。
17:16 信用风险:指债券发行人或借款人的偿债能力或意愿恶化,导致利息、本金不能按时足额支付,或者使债券价格下跌、投资者遭受损失的风险。
17:17 久期风险:指债券价格因市场利率或收益率变化而发生波动的风险,其他条件相同时,久期越长,债券价格对利率变化越敏感。
17:30 资管新规:通常指 2018 年 4 月发布的《关于规范金融机构资产管理业务的指导意见》,其重要方向包括不得承诺保本保收益、打破刚性兑付、推动资管产品净值化等。
17:35 城投:「城市建设投资公司」的简称,通常指地方国企,主要参与城市基础设施和公共项目的融资、建设与运营。
17:49 R1、R2 级理财产品:在常见的银行理财和基金销售风险评级体系中,产品风险通常从 R1 到 R5 依次上升,其中 R1 一般代表低风险,R2 一般代表中低风险。
19:50 招拍挂:「招标、拍卖、挂牌」的简称,是国有建设用地使用权公开出让的三种主要方式。
20:45 社零:「社会消费品零售总额」的简称,主要反映实物商品消费和餐饮收入的总体规模,但不包括居民购买商品房的支出,以及教育、医疗、文娱等服务性消费支出。
44:18 大股东减持:指上市公司的主要股东卖出部分所持公司股份,从而降低自己的持股数量或持股比例。
48:21 Carry(Carried Interest):指私募股权等基金取得投资利润后,管理人或普通合伙人按照约定获得的业绩分成。
48:55 拥挤因子:指大量投资者或量化策略集中采用相似的因子策略,导致持仓和交易方向高度重合;一旦行情逆转,集中卖出可能放大亏损。
48:41 指数增强:以某个指数为业绩基准,在控制组合与指数偏离程度的同时,通过选股、调整权重等方式争取获得超额收益的策略。
49:19 AUM(Assets Under Management ):资产管理规模,指一家投资顾问、基金或资产管理机构受托管理的资产总价值。
🎧 往期节目
E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报
E56 债券收益越来越低,但它为什么仍然重要?|中国大类资产投资 2025 年报
E57 看过很多数据后,我们开始相信一些简单的事|中国大类资产投资 2025 年报
E45 Gamma(上):优质系统的最后一环,其实是投资人自己
🎺 创作团队
制作| 有知有行
本期对话 |杨天楠、陈鹏博士
声音设计| 甜食、长波工作室
感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。
💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。
🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。
感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。






美国买方投顾模式的萌芽:70-80年代大通胀、石油危机与二战后首次大熊市。当投资者体验较差的时候,寻找利益一致的买方投顾。
《华尔街之狼》时代的卖方销售乱象,倒逼无利益冲突的买方投顾兴起。卖方销售为主服务的商业模式,监管放松。金融从业人员、金融机构赚了钱,但损害了老百姓的利益。
2000年互联网泡沫破裂,投顾模式迈向主流。每当危机来临或危机过后,投顾业务都会往前上一个大台阶。一是没有利益冲突,二是服务质量也在慢慢打磨、完善。所以90年代末,开始大发展。
2008年金融危机后,以摩根士丹利为代表的大机构向财富管理与投顾业务转型。虽然这种模式一开始投入多、赚的慢,但它稳定,客户体验也好。从一开始拒绝华尔街之狼到后来大机构转型,美国用了三四十年的时间才完成了转型。
大家体验好了,才愿意尝试长线长投;长线长投了,资本市场就稳定了。是一个相辅相成的过程。同时制度又不断完善。不能拿养老金的钱买自己的股票。开始立法,开始更大的促进了投顾的发展,资本市场长钱等,是一点一点摸索出来的。
「✅「躺赢」时代过去后,投资不再只是可选项」
1)《中国大类资产投资 2025 年报》
用20年(客观的历史)数据还原中国资产的收益与风险本质。
中国大类资产的长期收益和风险是挂钩的。想获得高收益,一定会有高风险。比如股票比债券风险大,长期收益比债券高。有一定的风险补偿。
20年维度:股票长期年化10.4%、债券4.36%、现金2.43%、通货膨胀2.13%。
现金类资产,虽然稳,但只能保持购买力。
债券,因为有信用风险、久期风险,每年给投资者带来2%的风险溢价。
2)投顾/投资:可选项 → 必选项
随着市场的发展,有确定性收益又高的资产越来越少。
确定性高收益时代终结:资管新规、城投出清与中国居民财富管理的现实挑战。
3)供需错配,导致住宅、写字楼与商场空置内卷
房地产的下跌:城镇化、经济增长、长期的供需错配。
因为供给多,小的民营企业经济发展不活跃,在退租;大的央国企和总部企业又有了自己的写字楼,导致供需关系更加恶化。
「✅当风险伪装成机会,「集中梭哈,为具体叙事下注,可能是最快亏完的方法」」
1)中国 🆚 美国
美国市场相对有效,更多的人是理性的分析信息,在市场上做一些决策。
中国以及其他的新兴市场,更多的投资人是感性的投资。是恐惧和贪婪来驱使的。
中国相对美国,是相对散户交易为主的。同时散户买卖基金也会影响到基金经理基金的行为。在中国,情绪的作用大概是美国市场的2-2.5倍。
过去二十几年,A股的波动率接近于年化60%,那美股的波动率年化20%。预计未来的波动率可能会是美股的大概两倍左右。
2)情绪影响
高波动,会使得投资者的一些投资行为变形。追涨杀跌,或者为趋势买单。之后又因为恐惧而斩仓,长期持有体验很差。
因为波动率所带来的错误的交易行为,会使得“基金赚钱,基民不赚钱”。
因情绪影响带来的损失,美国是10%~15%,中国是25%~30%。
3)投资者
首先,要了解一些市场以及不同资产类别的底层的规律。如果要投资股票,一定要了解它基本的收益风险特征,大概率能拿得住。
短期市场的高收益,不是长期高收益的体现,而是高风险的体现。
在你所能见的高收益的局面下,如果集中梭哈,为某些具体的叙事下注,是亏完最快的方法。
4)单只个股 🆚 指数
随机选单只股票的长期收益往往只有宽基指数的一半。
指数的长期收益是10%,单只股票或两三支股票的收益只有4%~5%。因为组合没有分散,波动率很大,赚钱的效率低。
如果要买一只单只股票,一定要相对确认这只股票能比指数多赚一倍的情况下,你才去买。
很少有人说我从来没有学过一天医,我就可以给自己看病。但今天开完户,明天就能炒股。
5)“大佬饭局推股”
他告诉你的时候,没有告诉你他的分析框架,没有告诉你是长期看好 or 短期看好。即使告诉你了,市场信息千变万化,你没有得到他持续的跟踪顾问服务。
在事业或企业当中,一个人的野心、勇气和胆识,你的专业是个加分项。但在投资领域,有的时候反而需要的是一些分散的、稳健的和理性能力。
一定要尊重市场,尊重专业。